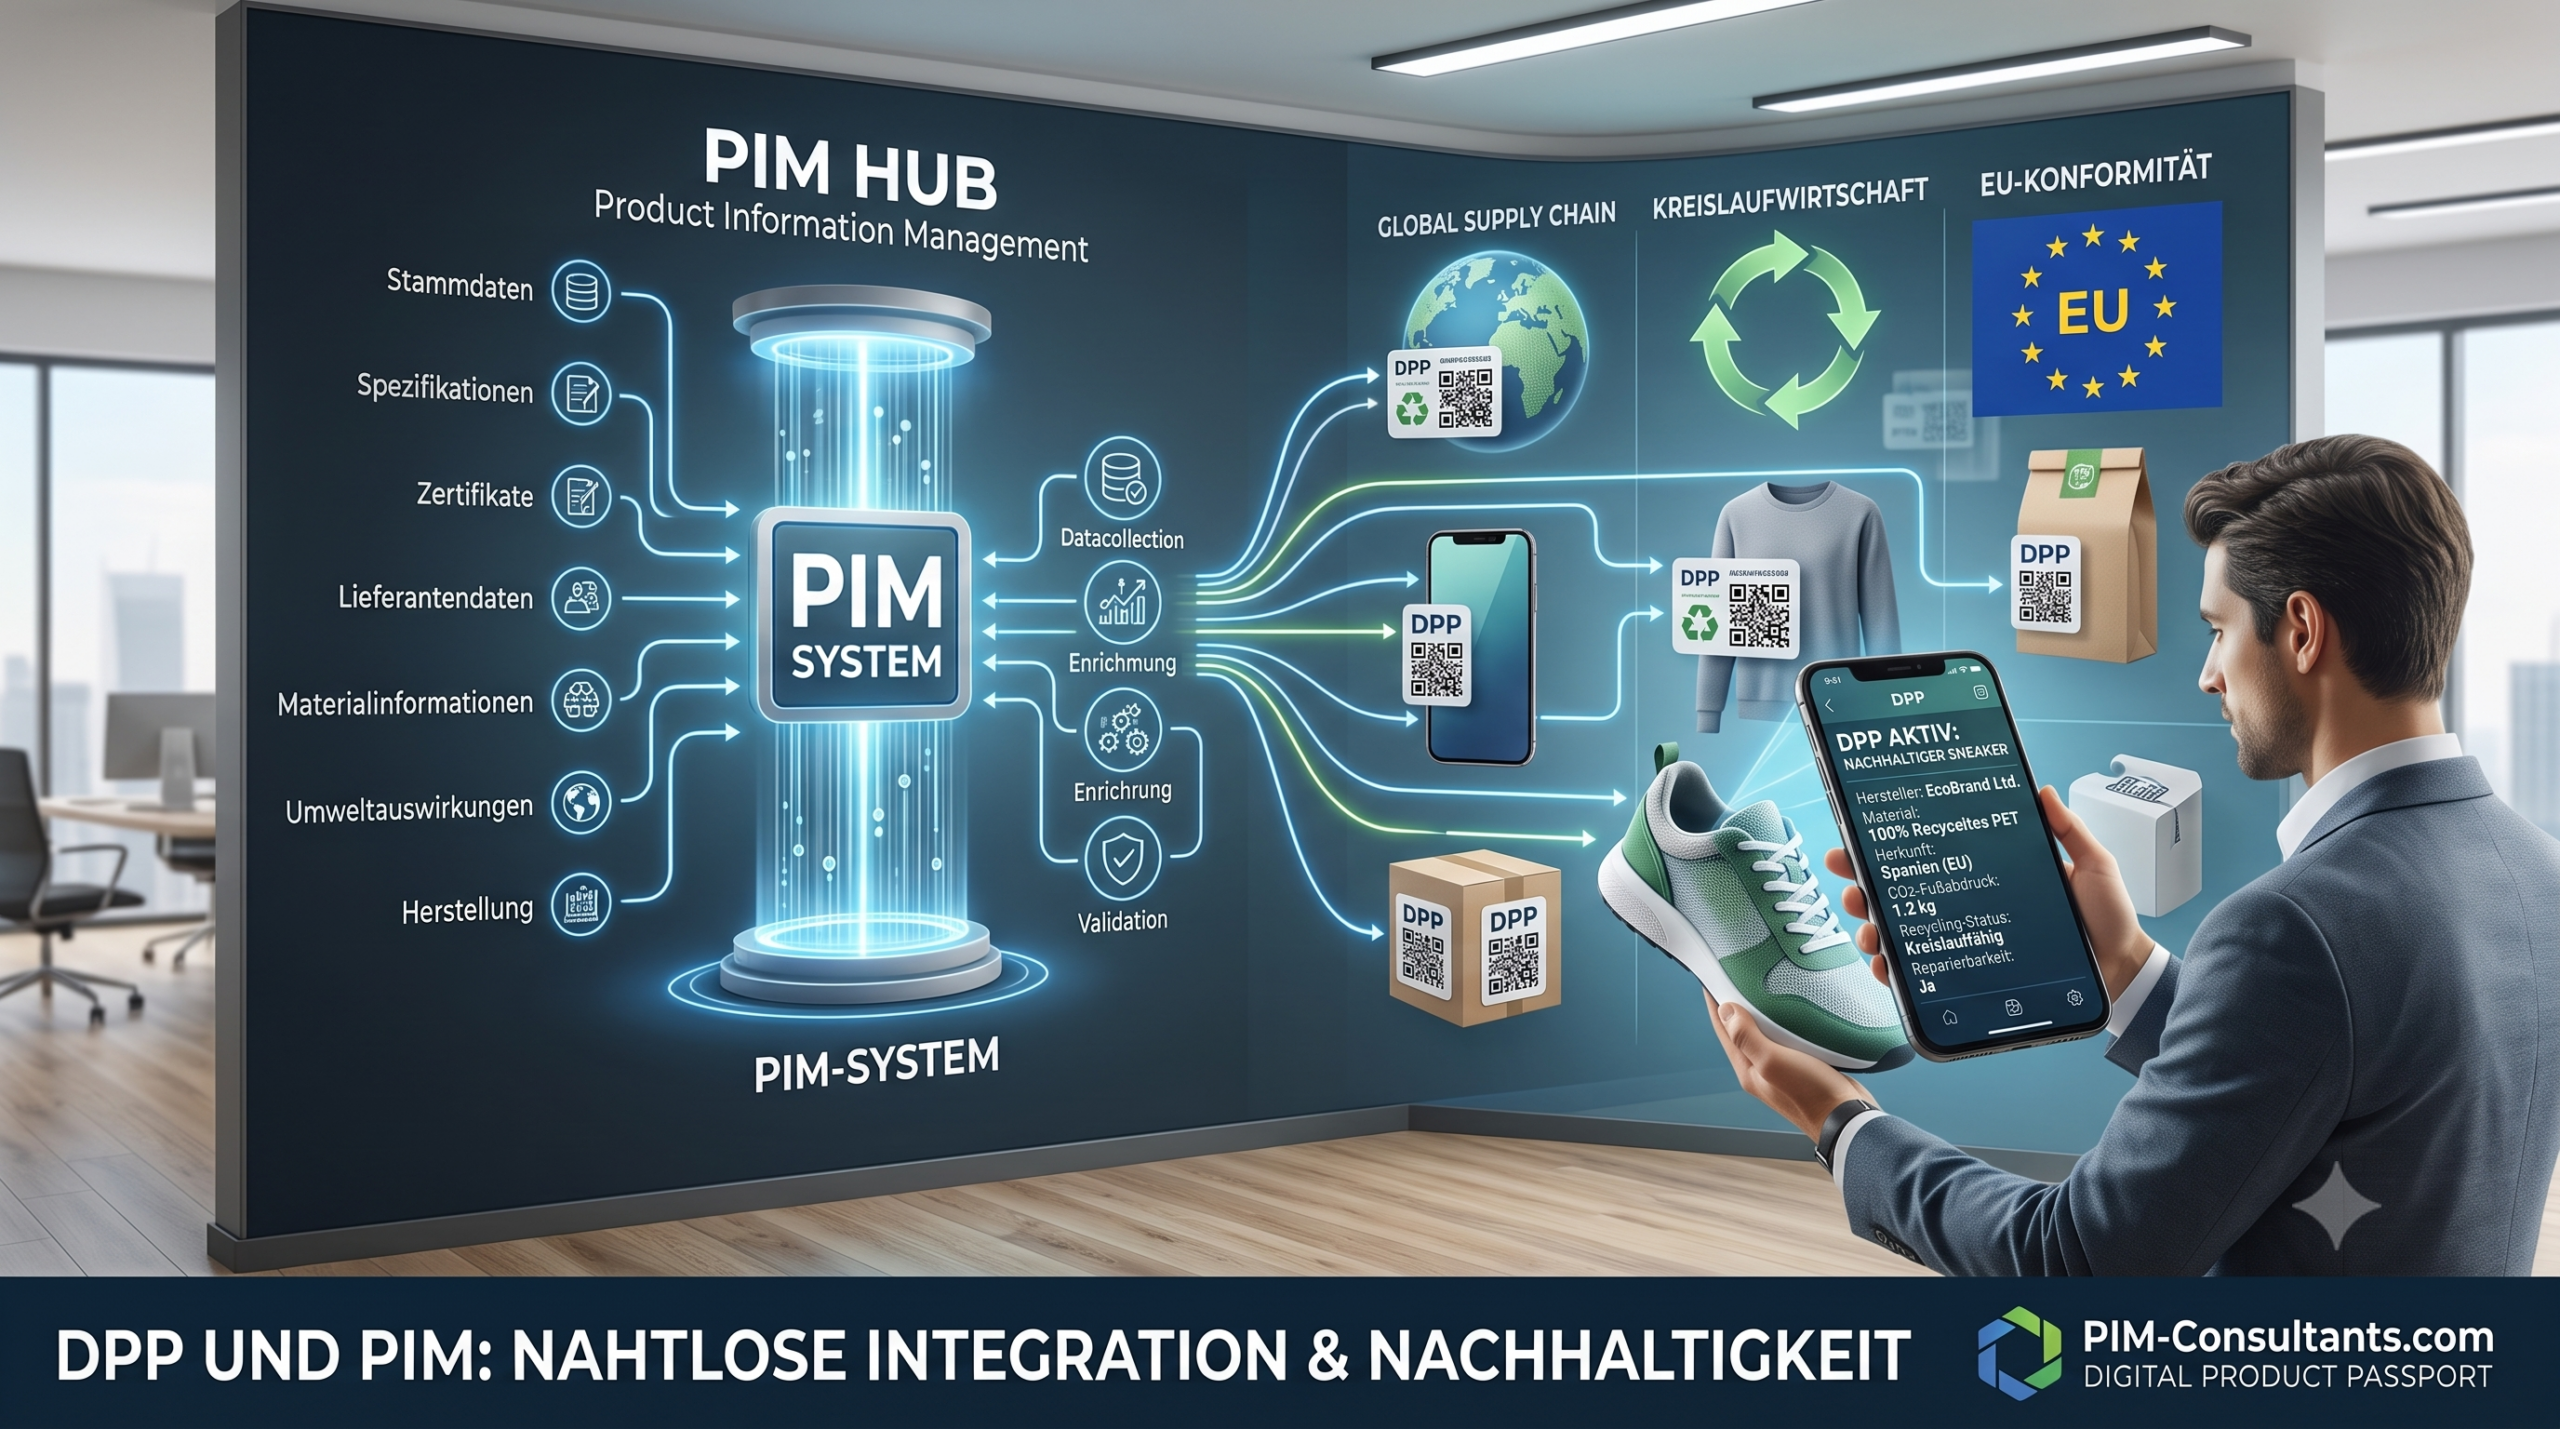
Digitaler Produktpass (DPP) & PIM: Strategischer Leitfaden
Wie bereiten Sie Ihr PIM auf den Digitalen Produktpass vor? Erfahren Sie, wie Sie mit sauberer Daten-Governance und GS1-Standards die EU-Vorgaben meistern.
Das Jahr 2026 markiert einen historischen Wendepunkt in der Architektur von Unternehmenssoftware. Der globale Markt für Product Information Management (PIM) und Enterprise Resource Planning (ERP), der in seiner Gesamtheit das informationstechnologische Rückgrat der modernen Weltwirtschaft bildet, durchläuft eine beispiellose Phase der Konsolidierung. Angetrieben durch die Notwendigkeit, zersplitterte Datenarchitekturen für die nächste Generation der künstlichen Intelligenz (KI) – insbesondere sogenannte „Agentic AI“ – aufzubereiten, strukturieren große Technologieanbieter und aggressiv agierende Private-Equity-Akteure den Markt neu. Schon jetzt richtet sich der spekulative Blick der Branche auf die ungewisse Zukunft von Syndigo: Wird der durch Fremdkapital hochgehebelte PXM-Gigant in naher Zukunft einen Börsengang (IPO) anstreben, oder wird das auf über 3,5 Milliarden US-Dollar bewertete Konstrukt unter dem massiven Zinsdruck letztlich selbst zu einem Übernahmeziel für noch größere Technologiekonzerne?
Der PIM-Markt, dessen Volumen für das Jahr 2026 auf 25,22 Milliarden US-Dollar taxiert wird und der bis 2035 ein gigantisches Volumen von über 121 Milliarden US-Dollar bei einer jährlichen Wachstumsrate (CAGR) von über 19 Prozent erreichen soll, ist vom reinen Nischenthema der IT-Abteilungen in das Zentrum der strategischen Unternehmensführung gerückt. Datenqualität ist nicht länger ein operatives Detail, sondern die Grundvoraussetzung für das Überleben im Zeitalter der algorithmischen Entscheidungsfindung.
Diese umfassende Analyse, exklusiv erstellt für pim-consultants.com, evaluiert die aktuellen Marktbewegungen rein aus der Perspektive von Investoren, Private-Equity-Sponsoren und strategischen Käufern. Sie spekuliert über die Motive hinter den jüngsten Megadeals und entschlüsselt die weitreichenden Konsequenzen für die akquirierten Unternehmen und deren globale Kundenstämme. Im Zentrum der Betrachtung stehen dabei drei prägende, aber in ihrer finanziellen und strategischen Natur grundverschiedene Transaktionen, die den Markt derzeit definieren:
Erstens die Übernahme von Contentserv durch Centric Software (gestützt durch die Finanzkraft von Dassault Systèmes), zweitens die strategische Akquisition des Master-Data-Management-Spezialisten Reltio durch den europäischen ERP-Giganten SAP und drittens – als Basis aktueller Marktspekulationen – die schuldenfinanzierte Roll-up-Strategie von Syndigo. Syndigo hat nach Riversand nun auch 1WorldSync in sein Portfolio integriert, agiert dabei aber im Vergleich zu den beiden erstgenannten strategischen Käufern aus einer Position der relativen Unterlegenheit und eines hohen finanziellen Drucks (mit rund 900 Millionen US-Dollar privatem Kredit). Dieser Druck befeuert die Spekulationen um Syndigos mittelfristiges Überleben in seiner jetzigen Form und die damit verbundenen Risiken für die Anwender.
Um das Kalkül hinter diesen Milliardenwetten zu verstehen, muss zunächst das Investitionsklima des Jahres 2026 analysiert werden. Der Software-as-a-Service (SaaS)-Markt hat eine Neubewertung erfahren, die Investoren zwingt, neue Wege der Renditegenerierung zu finden.
Die Ära des billigen Kapitals und der Überbewertungen im Softwaresektor ist vorbei. Während in der Pandemie-Ära Unternehmensbewertungen das 30-fache des Umsatzes (EV/Revenue) überstiegen, hat sich dieser Multiplikator bei börsennotierten SaaS-Unternehmen auf einen Median von 3,4x korrigiert. In den Märkten, in denen Private-Equity-Firmen agieren, stabilisieren sich die Multiplikatoren für M&A-Transaktionen bei einem Median von 4,5x auf den Umsatz und 23,0x auf das EBITDA. Wachstum um jeden Preis wurde durch die strikte Anwendung der „Rule of 40“ (die Summe aus Wachstumsrate und Profitabilitätsmarge muss mindestens 40 Prozent betragen) und den Fokus auf operative Effizienz abgelöst.
Diese wirtschaftliche Abkühlung hat Folgen für die Produktstrategien und das Pricing der Anbieter. Investoren beobachten mit Sorge, wie das klassische SaaS-Lizenzmodell (Seat-based Pricing), das auf der Anzahl der menschlichen Nutzer basiert, unter strukturellen Druck gerät. Wenn ein KI-Agent die Arbeit von drei Analysten oder Dateneingebern im PIM-System erledigen kann, benötigt der Kunde schlichtweg weniger Lizenzen. Dies zwingt die Anbieter zu einer radikalen Umstellung ihrer Geschäftsmodelle hin zu nutzungsbasierten (Usage-based) oder ergebnisbasierten (Outcome-based) Preisstrukturen, bei denen nach verarbeiteten Daten, API-Aufrufen, genutzten Token oder generiertem Mehrwert abgerechnet wird.
Gleichzeitig verändern sich die Metriken, mit denen Investoren die Qualität eines Software-Assets bewerten. Die Net Revenue Retention (NRR), lange Zeit die wichtigste Kennzahl, verliert an Aussagekraft, da sie den Verlust von Basis-Lizenzen (Seat Contraction) durch teure KI-Zusatzmodule kaschieren kann. Investoren blicken nun auf die Gross Revenue Retention (GRR), um die wahre Unverzichtbarkeit (Stickiness) der Kernsoftware zu bewerten.
In diesem Umfeld werden Unternehmen belohnt, die sich von eher austauschbaren Applikationen zu unverzichtbaren Kernsystemen entwickeln. Wer über tiefe API-Integrationen und proprietäre Datenstrukturen verfügt, erzeugt einen sogenannten Lock-in-Effekt, der die Abwanderung von Kunden teuer und riskant macht. Die Konsolidierung im ERP- und PIM-Markt ist somit nicht nur ein Streben nach Marktanteilen, sondern ein Verdrängungswettbewerb um die Kontrolle der Datenarchitektur, die für KI unerlässlich ist.
Metrik / Indikator | Pandemie-Ära (Höhepunkt 2021) | SaaS-Marktrealität (2026) | Implikation für Investoren und Käufer |
EV / Revenue Multiple (Public) | > 30.0x | ~ 3.4x | Fokus auf profitable Übernahmen, Ende der Spekulationsblase. |
EV / Revenue Multiple (Private) | > 15.0x | ~ 4.5x | PE-Firmen verlangen harte Restrukturierungen nach Zukäufen. |
Primäres Pricing-Modell | Seat-based (Nutzerlizenzen) | Consumption / Outcome-based | Anpassung an KI-Agenten, die menschliche Nutzer ersetzen. |
Wichtigste Retention-Metrik | NRR (Net Revenue Retention) | GRR (Gross Revenue Retention) | Reale Basisabwanderung darf nicht durch KI-Upsells kaschiert werden. |
Strategisches Kernziel | Aggressives Neukundenwachstum | Ökosystem-Lock-in & API-Dominanz | Akquisitionen zielen auf den Kauf kritischer Knotenpunkte (MDM/PIM) ab. |
Vor diesem Hintergrund müssen die drei großen Marktbewegungen analysiert werden. Jede Akquisition repräsentiert eine völlig andere Spielart der Kapitalmarktlogik und zieht Konsequenzen für die betroffenen Kunden nach sich.
Im Februar 2025 gab Centric Software, ein Marktführer im Bereich Product Lifecycle Management (PLM), die Unterzeichnung einer Vereinbarung zur Übernahme des deutschen PIM- und PXM-Anbieters (Product Experience Management) Contentserv für einen Unternehmenswert von 220 Millionen Euro bekannt. Contentserv, das zuvor vom Private-Equity-Haus Investcorp gehalten wurde und über 1.600 Kunden in 90 Ländern betreut, wurde nach der Übernahme rasch in das Portfolio integriert und als „Centric PXM“ einem Rebranding unterzogen.
Um die Relevanz dieses Deals zu erfassen, muss die Eigentümerstruktur von Centric Software beleuchtet werden. Centric agiert nicht als isoliertes Unternehmen, sondern ist eng mit dem französischen Industriegiganten Dassault Systèmes verbunden, der eine Marktkapitalisierung von über 22 Milliarden Euro aufweist, hochprofitabel arbeitet und über massive FFO-Reserven (Funds From Operations) in Milliardenhöhe verfügt. Aus der Perspektive von Dassault Systèmes und seinen institutionellen Investoren ist die Akquisition von Contentserv ein strategischer und logischer Schachzug zur vertikalen Integration der Wertschöpfungskette in der Konsumgüterindustrie (FMCG), Mode, Einzelhandel und Kosmetik.
Bisher dominierte Centric Software mit seinen mittlerweile KI-gestützten PLM-Lösungen die frühe Phase der Produktentwicklung: von der ersten Idee (Ideation) über das Sourcing und die Materialplanung bis hin zur Fertigung. Die Systeme optimieren die Produktausführung und versprechen eine Verbesserung der Produktivität um bis zu 50 Prozent sowie eine Reduzierung der Markteinführungszeit (Time to Market) um 60 Prozent. Der kritische Bruch in dieser Kette bestand jedoch historisch beim Übergang des physisch fertigen Produkts in die kommerzielle Vertriebsphase. Die reichhaltigen Daten aus der Produktentwicklung gingen bei der Übergabe an PIM-Systeme oft verloren oder mussten manuell neu strukturiert werden.
Durch die Übernahme von Contentserv – einer All-in-One-Plattform, die PIM, Digital Asset Management (DAM), Content Syndication und Digital Shelf Analytics (DSA) vereint – schließt Centric diese architektonische Lücke. Die These der Investoren lautet hier: Wer den „Digital Thread“ für Konsumgüter anbietet, gewinnt den Markt. Wenn ein Modehändler oder Lebensmittelhersteller ein Produkt konzipiert, verbleiben alle Daten vom ersten digitalen Entwurf bis hin zur Ausspielung der Marketingtexte auf dem digitalen Regal (E-Commerce, Amazon, Social Media) im selben Ökosystem.
Dieses Konstrukt maximiert den Customer Lifetime Value (CLV) aus Sicht des Softwareanbieters. Die Cross-Selling-Potenziale sind groß: Bestehende Centric-PLM-Kunden, die bisher auf Konkurrenzprodukte für ihr Produktdatenmanagement setzten, sind nun die natürlichen Abnehmer für Centric PXM. Umgekehrt öffnet die große Kundenbasis von Contentserv die Türen für den Verkauf von Centric Planning, Centric Pricing & Inventory und Centric Visual Boards. Das Investorenrisiko bei diesem Zukauf ist als äußerst moderat zu bewerten. Mit 220 Millionen Euro war Contentserv im Vergleich zu den absurden Bewertungen der Vorjahre fair bis günstig bewertet, insbesondere angesichts nachgewiesener ROI-Metriken bei den Kunden (30 Prozent Reduzierung der Time to Market, 70 Prozent schnellere Katalogerstellung, 75 Prozent höhere Datengenauigkeit). Der Verkäufer Investcorp konnte einen erfolgreichen Exit verbuchen, während Centric sich essenzielle KI-Fähigkeiten für die kommerzielle Endphase des Produktlebenszyklus einkaufte.
Für das akquirierte Unternehmen Contentserv bedeutet der Wechsel aus dem Portfolio eines reinen Finanzinvestors (Investcorp) unter das Dach eines strategischen Käufers (Centric / Dassault) zunächst eine Phase der Stabilität und des technologischen Aufschwungs. Die Innovationszyklen und Entwicklungsroadmaps müssen nicht mehr auf einen kurzfristigen Exit ausgerichtet sein, sondern können langfristig auf die Schaffung echte Synergien innerhalb der Centric-Suite ausgelegt werden. Die F&E-Budgets von Dassault Systèmes ermöglichen es der Contentserv-Architektur, Features wie KI-gestützte Kategorisierung und Lokalisierung weiter auszubauen.
Für die Bestandskunden von Contentserv ergibt sich jedoch ein hochgradig ambivalentes, spekulatives Bild. Einerseits profitieren sie von der nahtlosen Verzahnung der Systeme. Die Integration von PLM und PIM löst ein chronisches Problem vieler Hersteller und Händler im Omnichannel-Zeitalter. Der Druck durch regulatorische Anforderungen, wie den European Digital Product Passport (DPP), der ab 2026 Nachweise über Materialien, Herkunft und Umweltauswirkungen verlangt, wird groß. Ein integriertes System, das die Materialdaten direkt aus der Konstruktion (PLM) sicher in das Marketing-Frontend (PXM) durchgibt, ist Gold wert und schützt vor Compliance-Risiken.
Andererseits spekuliert der Markt auf signifikante und bewusst herbeigeführte Lock-in-Effekte. Ein unabhängiges PIM-System (Best-of-Breed) wird historisch genau deshalb geschätzt, weil es agnostisch arbeitet und flexibel in heterogene IT-Landschaften integriert werden kann. Sobald Contentserv jedoch als „Centric PXM“ Teil einer umfassenden Suite wird, verschieben sich die internen Entwicklungsressourcen in Richtung der Suite-internen Synergien. Kunden, die beispielsweise ein Konkurrenz-PLM-System nutzen, könnten langfristig das Nachsehen haben. Es ist davon auszugehen, dass die API-Schnittstellen, Konnektoren und neuen KI-Features von Centric PXM primär und exklusiv auf die eigenen PLM-, Planning- und Pricing-Lösungen von Centric optimiert werden.
Zudem geht ein radikales Rebranding oft mit einer Konsolidierung der Vertriebs-, Beratungs- und Supportstrukturen einher. Kunden, die Contentserv einst als agilen, unabhängigen PIM-Partner gewählt haben, finden sich nun im Getriebe eines globalen Software-Giganten wieder, was kurz- bis mittelfristig zu Reibungsverlusten in der Betreuungsqualität führen kann. Der Preis für die Integration ist der Verlust der architektonischen Unabhängigkeit.
Im März 2026 kündigte der deutsche ERP-Weltmarktführer SAP, ein Koloss mit einer Marktkapitalisierung von rund 180 Milliarden Euro, die Übernahme des in den USA ansässigen Cloud-nativen Master-Data-Management-Anbieters (MDM) Reltio an. Reltio verzeichnete vor der Übernahme einen jährlich wiederkehrenden Umsatz (ARR) von 185 Millionen US-Dollar, ein beeindruckendes Bookings-Wachstum von 40 Prozent gegenüber dem Vorjahr und wies einen substanziell positiven Cashflow bei über 200 Großkunden auf. Das Unternehmen galt in Analystenkreisen als „IPO-ready“ in einem Umfeld, das Börsengängen eigentlich feindlich gesinnt war.
Diese Akquisition entzieht sich völlig der traditionellen M&A-Logik reiner Marktanteilsgewinne oder simpler Funktionserweiterungen. Aus der Perspektive von SAP-Aktionären und institutionellen Investoren ist der Reltio-Kauf ein zutiefst strategischer, aggressiver und zugleich defensiver Zug, um die zukünftige Architektur von Unternehmenssoftware weltweit zu kontrollieren. Es geht nicht um Software, es geht um das Monopol über die geschäftliche Realität (die Stammdaten).
Im Zeitalter von generativer KI und der aufkommenden „Agentic AI“ (autonome KI-Agenten, die nicht nur Texte generieren, sondern selbstständig komplexe Geschäftsentscheidungen in Echtzeit treffen, Risiken bewerten und Aktionen auslösen) ist strukturierter Datenkontext das wertvollste Asset der Welt. SAP hat schmerzhaft erkannt, dass generische Large Language Models (LLMs) an strukturierten Unternehmensdaten, Tabellen und Statistiken kläglich scheitern, da sie deren Logik nicht durchdringen. Um SAPs hauseigenen KI-Assistenten „Joule“ und die zugehörigen Joule Agents voll funktionsfähig und halluzinationsfrei zu machen, benötigt das System bereinigte, harmonisierte und absolut vertrauenswürdige Stammdaten (Golden Records) – und zwar nicht nur aus SAP-Systemen, sondern aus der gesamten, historisch gewachsenen und zersplitterten IT-Landschaft der Kunden.
Branchenanalysten des renommierten Hauses Forrester bewerten diesen Schritt von SAP explizit als den Versuch, Master Data Management von einer neutralen, vermittelnden Middleware-Funktion in einen harten, herstellerkontrollierten „Plattform-Kontrollpunkt“ innerhalb der SAP Business Data Cloud umzuwandeln. Die spekulative Investorenthese ist brillant: Wer die Stammdaten eines Konzerns kontrolliert – die einzige Quelle der Wahrheit über Kunden, Produkte, Lieferanten und Standorte –, der kontrolliert die Semantik des gesamten Unternehmens. SAP nutzt Reltio, um eine unüberwindbare Interoperabilitäts-Bastion zu errichten.
Sobald das MDM-System tief in die Kernplattform eines ERP-Anbieters eingebettet ist, wird es extrem schwierig und prohibitiv teuer für Kunden, dieses wieder zu entwirren. Dies erzeugt eine beispiellose Preissetzungsmacht für SAP in der künftigen, KI-gesteuerten ERP-Ära. Die parallel zur Reltio-Akquisition verkündete Milliardeninvestition in das Startup Prior Labs (Spezialisten für Tabular Foundation Models, die Geschäftstabellen verstehen) untermauert SAPs Entschlossenheit, die Vorherrschaft über strukturierte Geschäftsdaten um jeden Preis zu verteidigen und den eigenen „Moat“ (Burggraben) auszubauen. Für Investoren ist dies ein klares Kaufsignal für die SAP-Aktie, da Reltio das „Gehirn“ der SAP-KI liefert.
Für Reltio als Unternehmen ist der Deal ein enormer finanzieller und technologischer Hebel. Anstatt das Risiko eines volatilen Börsengangs einzugehen, findet die Technologie unter dem Dach der SAP Business Data Cloud ihre ultimative Bestimmung und wird zur zentralen Kernfähigkeit für den weltgrößten ERP-Anbieter. Die Reltio-Gründer und Investoren dürften hochgradig profitable Exits realisiert haben.
Die Implikationen für die Kunden von Reltio hängen jedoch extrem stark von deren bestehender IT-Architektur ab. Für loyale, stark SAP-zentrierte Kunden (SAP-First-Strategie) ist der Deal ein absoluter Segen. Sie erhalten endlich ein modernes, Cloud-natives, KI-gestütztes Werkzeug, um ihre hybriden Landschaften zu harmonisieren und ihre Datenbasis für Joule „AI-ready“ zu machen.
Höchst spekulativ, aber analytisch und historisch zwingend, ist jedoch die Bewertung für Reltios Non-SAP-Kunden. Reltio war in der Vergangenheit genau deshalb so erfolgreich und wies ein so rasantes Wachstum auf, weil es als die „Schweiz“ der Datenintegration galt – absolut neutral, agnostisch und hochgradig kompatibel mit heterogenen Systemen von Oracle, Salesforce, ServiceNow oder Workday. Obwohl SAP in seinen Pressemitteilungen branchenüblich beteuert, dass Reltio „auf absehbare Zeit“ als eigenständiges Produkt (Standalone) verfügbar bleiben wird und flexible kommerzielle Modelle angeboten werden, warnen Marktexperten und Analysten wie Forrester eindringlich vor den langfristigen, schleichenden Konsequenzen.
Die kommerziellen Anreize für SAP sind schlichtweg zu groß. Es ist spekulativ nahezu sicher, dass sich die Entwicklungs-Roadmap von Reltio subtil, aber stetig in Richtung einer „SAP-First“-Optimierung verschieben wird. Die Pflege und Weiterentwicklung von Konnektoren zu direkten SAP-Konkurrenten (wie Oracle oder Salesforce) wird an Priorität verlieren. Non-SAP-Kunden sind nicht länger die Zielgruppe oder die „Helden“ dieser Produktstory, sondern ein architektonischer Randfall (Edge Case), um den herum die Plattform künftig nur noch bedingt optimiert wird.
Für Chief Information Officers (CIOs) bedeutet dies ein massives wirtschaftliches und architektonisches Risiko („Strategic Lock-in“). Sobald Reltio als Kernbestandteil der Business Data Cloud (BDC) fungiert, schwindet die Preistransparenz. Die Kosten für MDM könnten in komplexen, gebündelten Cloud-Verträgen verschleiert werden. Kunden, deren Vertragslaufzeiten enden, müssen sich auf harte Preisverhandlungen und den Verlust ihrer Verhandlungsmacht einstellen. Forrester rät CIOs explizit dazu, jetzt eine „Commit or Compose“-Entscheidung zu treffen: Entweder man ergibt sich dem SAP-BDC/Reltio-Rückgrat oder man baut sich eine unabhängige MDM-Schicht mit anderen Anbietern auf, bevor die Wechselkosten exponentiell ansteigen. Vertragliche Zusicherungen über den Erhalt von Non-SAP-Schnittstellen (Connector Parity) müssen jetzt zwingend gefordert werden.
Im extremen Kontrast zu den hochstrategischen, aus prall gefüllten Kriegskassen finanzierten Zukäufen der börsennotierten Giganten SAP und Dassault Systèmes/Centric steht das Vorgehen von Syndigo. Syndigo agiert als klassisches, hochgehebeltes Vehikel privater Kapitalbeteiligungsgesellschaften (Private Equity). Unterstützt von einer Phalanx schwergewichtiger Investoren – namentlich Summit Partners, The Jordan Company (TJC) und nach der jüngsten Akquisition auch Battery Ventures – hat Syndigo durch massive Fremdfinanzierung ein gigantisches PXM- und Syndication-Konstrukt erschaffen.
Die Meilensteine dieser unerbittlichen Roll-up-Strategie waren die Akquisition des MDM/PIM-Anbieters Riversand im Jahr 2021 und, als vorläufiger Höhepunkt, die aufsehenerregende Übernahme von 1WorldSync im September 2025. Dieser Deal schuf einen Unternehmenskoloss mit einem geschätzten Unternehmenswert von mehr als 3,5 Milliarden US-Dollar. Um diesen Deal abzuwickeln und gleichzeitig bestehende, ältere Verbindlichkeiten zu refinanzieren, nahm Syndigo laut Marktberichten ein massives privates Kreditpaket (Private Credit) in Höhe von rund 900 Millionen US-Dollar auf, angeführt von BlackRock unter Beteiligung von Adams Street, 26North, Wells Fargo und anderen.
Während SAP (180 Mrd. EUR) und Dassault (22,5 Mrd. EUR) aus einer Position der absoluten globalen Marktdominanz heraus agieren, ist Syndigo – obwohl ein Gigant in seiner spezifischen Nische des Product Experience Managements – im makroökonomischen Vergleich ein wesentlich kleinerer, aber aufgrund seiner Schuldenlast ungleich aggressiver agierender Player. Syndigo repräsentiert das klassische „Buy and Build“-Playbook der Private-Equity-Industrie auf Steroiden.
Die spekulative Analyse der Sponsoren-Strategie (Summit, TJC, Battery) ist eindeutig: Das Ziel ist der Aufbau eines de facto unumgehbaren, horizontalen Monopols im Bereich „Content Syndication“ (die Verteilung von Produktdaten an Händler) und PXM, um anschließend einen extrem lukrativen Exit – sei es durch einen Börsengang (IPO) in einem sich erholenden Markt oder den Verkauf an einen noch größeren Technologiekonzern (oder gar an Akteure wie SAP oder Oracle) – zu realisieren.
Durch den Kauf von 1WorldSync kontrolliert Syndigo nun ein unübertroffenes zweiseitiges Handelsnetzwerk von über 3.500 Einzelhändlern weltweit und bedient 90 Prozent der Top-20-US-Retailer sowie über 18.000 Kunden in 60 Ländern. Diese schiere Marktdurchdringung erzeugt massive Netzwerkeffekte: Marken müssen Syndigo nutzen, um ihre Produkte in den Handel zu bekommen, und Händler verlassen sich auf Syndigo für akkurate Daten.
Um dieser brutalen Konsolidierungsstory den im Jahr 2026 obligatorischen Glanz zu verleihen, treibt Syndigo eine aggressive „AI-First PXM“-Strategie voran. Unter dem Namen „SynapseGo“ und dem Schlagwort „Agentic AI“ wird eine Vision verkauft, in der Nutzer-generierte Inhalte (UGC) – gewonnen durch die ebenfalls akquirierte Plattform PowerReviews – automatisiert analysiert werden, um Produktbeschreibungen in Echtzeit umzuschreiben, zu lokalisieren und auf Konversion zu optimieren. Investoren lieben diese Storyline: Automatisierung verspricht die Senkung von Personalkosten auf Kundenseite, was höhere Software-Subskriptionspreise rechtfertigt, und die Größe des Netzwerks erzeugt unüberwindbare Markteintrittsbarrieren für neue Konkurrenten.
Doch das Risiko für die Private-Equity-Sponsoren und ihre Kreditgeber ist astronomisch. Ein Schuldenberg von fast einer Milliarde US-Dollar (Private Credit zu oft sehr hohen, variablen Zinssätzen) in einem Umfeld sinkender SaaS-Multiplikatoren erzeugt einen extremen, kaum vorstellbaren Zwang zur sofortigen Profitabilität und freien Cashflow-Generierung. Syndigo muss zwingend aggressives Cross-Selling betreiben und gleichzeitig operative Kosten im eigenen Haus drastisch senken, etwa durch die Zusammenlegung von Entwicklungsabteilungen, die Ausdünnung des Managements der akquirierten Firmen und die Reduzierung von teurem First-Level-Support.
Für Riversand, 1WorldSync und PowerReviews bedeutete die Akquisition den endgültigen Verlust ihrer architektonischen Unabhängigkeit und die schonungslose Eingliederung in einen finanzgetriebenen Großkonzern. Visionäre, langfristige Innovationen könnten fortan den rigiden quartalsweisen Renditevorgaben und Schuldendienstverpflichtungen der PE-Sponsoren untergeordnet werden.
Für die Kunden von Syndigo, Riversand und 1WorldSync ist die Situation hochgradig prekär. Eine schonungslose Analyse von verifizierten Kundenbewertungen (Gartner, G2, SoftwareReviews) aus den Jahren 2025 und 2026 zeichnet ein klares Bild, das geradezu symptomatisch für aggressive PE-Roll-ups ist: Während der persönliche Customer Support oft noch als freundlich und bemüht beschrieben wird, mehren sich alarmierende Berichte über signifikante Integrationsprobleme, zunehmende Systemkomplexität, funktionale Mängel und technische Schulden.
Ein Anwender aus der Fertigungsindustrie kritisiert beispielsweise „manuelle Updates aufgrund schlechter Integration und schwierigem Bulk-Editing“ und bewertet das System mit 2 von 5 Sternen. Andere bemängeln, dass das System zwar mächtig, aber extrem schwerfällig sei. Der Versuch, völlig unterschiedliche Codebasen (Riversand MDM, 1WorldSync Content, PowerReviews) hastig zu einer monolithischen „Content Experience Hub“ zusammenzufügen, führt unweigerlich zu Reibungsverlusten.
Wenn eine Private-Equity-gehaltene Firma Kredite in Höhe von 900 Millionen US-Dollar bedienen muss, gibt es historisch und ökonomisch gesehen nur zwei Wege, dieses Kapital aus den bestehenden Kunden herauszupressen:
Branchenexperten und Wettbewerber (wie Bazaarvoice) warnen Kunden bereits öffentlich davor, dass bei der Evaluation eines PIM/UGC-Partners durch den gigantischen Zukauf von 1WorldSync eine „signifikante neue Variable“ entstanden ist. In Zeiten, in denen Stabilität und Compliance (DPP) entscheidend sind, müssen Kunden dringend hinter die markigen KI-Schlagzeilen blicken. Die Gefahr ist real, dass Kernfunktionen wie das tiefe, regelbasierte Riversand-MDM vernachlässigt werden oder technologisch veralten, während Syndigo alle Ressourcen darauf verwendet, seine visionäre, aber noch unbewiesene „Agentic AI“-Marketing-Story hastig in Produkte umzugießen, um den nächsten Investoren-Pitch vorzubereiten.
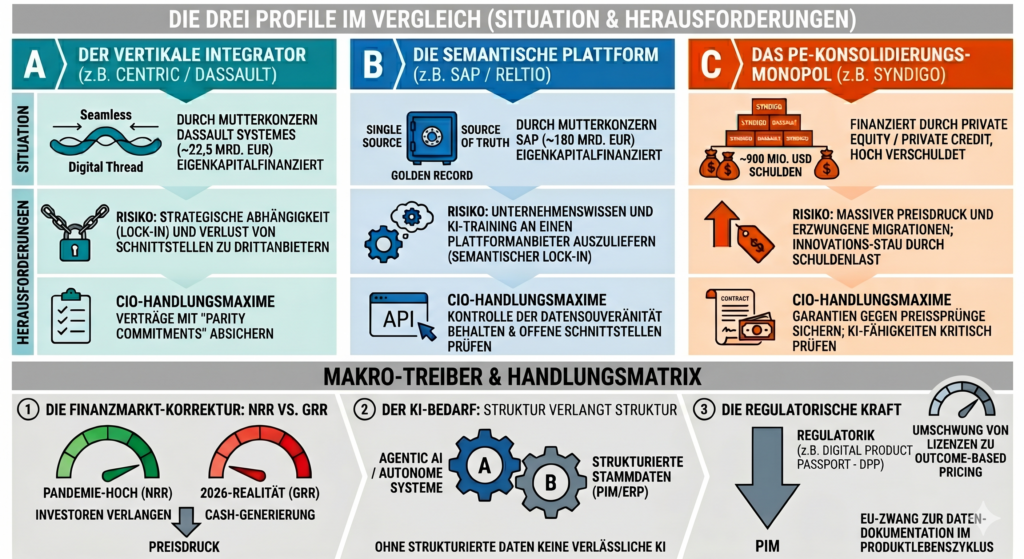
Die analytische Gegenüberstellung dieser drei fundamental unterschiedlichen Akquisitionen offenbart die Bruchlinien und die zukünftige Architektur des ERP/PIM-Marktes im Jahr 2026. Die folgende Tabelle fasst die spekulative Einordnung aus Investoren- und Kundensicht systematisch zusammen und verdeutlicht die Diskrepanz in den Marktmachten:
Dimension | Centric Software & Contentserv | SAP & Reltio | Syndigo, Riversand & 1WorldSync |
Käufer-Typus | Strategisch (Gestützt durch Dassault Systèmes, Public) | Strategisch (SAP SE, Public) | Finanzinvestor (Private Equity: Summit, TJC, Battery) |
Marktmacht (Muttergesellschaft) | ~ 22,5 Milliarden EUR Market Cap | ~ 180 Milliarden EUR Market Cap | ~ 3,5 Milliarden USD Valuation (Privatmarkt) |
Strategisches Kernmotiv | Vertikale Wertschöpfung: PLM trifft PXM zur Erschaffung des geschlossenen „Digital Thread“. | Datenarchitektur-Kontrolle: Harmonisierung von Stammdaten als Treibstoff für Agentic AI (Joule). | Horizontale Marktkonsolidierung: Erschaffung eines unumgehbaren Monopols in der Content Syndication. |
Finanzierungsstruktur | Eigenkapital / Strategisches Budget | Eigenkapital / Strategisches Budget | Hochgehebelt (Leveraged Buyout, 900 Mio. USD Private Credit Debt) |
KI-Fokus & Anwendung | Operative Effizienz, Zeitersparnis, Lokalisierung und automatisiertes Pricing. | Agentic AI Kontext, Semantische Datenbereinigung und Entscheidungsfindung. | Agentic AI Content Generation, Analyse von UGC, Marketing-Optimierung. |
Größtes spekulatives Risiko (Kunden) | Schleichender Zwang zur Einbettung in das PLM-Ökosystem von Centric, Verlust der PIM-Unabhängigkeit. | Verlust der Interoperabilität und von Konnektoren für Non-SAP-Umgebungen, extreme Wechselkosten. | Drastische Preiserhöhungen und mangelhafte Systemintegration aufgrund des massiven Schuldendienstes der Investoren. |
Größtes spekulatives Risiko (Investor) | Langsame Akzeptanz des PXM-Moduls bei bestehenden, konservativen PLM-Kunden. | Kartellrechtliche Hürden oder sofortige Abwanderung wertvoller Non-SAP-Kunden zu unabhängigen Anbietern. | Erdrückende Zinslast; Unfähigkeit, die versprochenen Code-Synergien schnell genug zu skalieren, bevor das Kapital aufgebraucht ist. |
Die Spekulation über die tiefen Motive der Anbieter und Private-Equity-Firmen wäre unvollständig ohne die Einbettung in die technologischen, strukturellen und vor allem regulatorischen Zwänge des Jahres 2026. Drei gewaltige Entwicklungen zwingen Softwareanbieter und Kunden gleichermaßen zum sofortigen Handeln und erklären die fast panische Eile der genannten Multimilliarden-Transaktionen.
Ab dem Jahr 2026 treten in der Europäischen Union schrittweise die strengen Regelungen zum digitalen Produktpass (DPP) in Kraft. Für globale Marken und Hersteller bedeutet dies eine Zäsur: Sie müssen lückenlose, fälschungssichere Nachweise über verwendete Materialien, Herkunft der Rohstoffe, Reparierbarkeit und den exakten ökologischen Fußabdruck auf Produktebene erbringen.
Data Governance mutiert dadurch von einer oft stiefmütterlich behandelten Back-Office-Funktion zur kritischen strategischen Anforderung („License to Operate“). Dies erklärt das aggressive, hochpreisige Bieten um etablierte PIM- und MDM-Anbieter. Monolithische, historisch gewachsene ERP-Systeme ohne spezialisierte Daten-Ebenen können die extrem granularen Anforderungen des DPP schlichtweg nicht abbilden. Anbieter wie Centric (durch die Akquisition von Contentserv) und SAP (durch die Übernahme von Reltio) rüsten sich eilig mit Compliance-tauglichen Datenarchitekturen aus, um diese regulatorische Panik ihrer Unternehmenskunden monetarisieren zu können. Auch Syndigos PXM-Netzwerk versucht hier zu punkten, muss aber die Legacy-Probleme seiner akquirierten Systeme rasend schnell modernisieren, um den EU-Anforderungen gerecht zu werden.
Der technologische Trend bei den Anwendern geht unwiderruflich zu „Composable PIM“ – modularen, API-first, Cloud-nativen und Headless (sogenannten MACH) Systemen. Kunden, insbesondere CIOs, fordern vehement die Vermeidung von Vendor-Lock-ins. Sie wollen das beste Suchmodul mit dem besten PIM und dem besten ERP flexibel kombinieren.
Hier entsteht jedoch ein massiver, unauflösbarer Widerspruch zur Geschäftsstrategie der aufgekauften Großkonzerne. Während der Markt nach Offenheit und Composable Architecture verlangt, operieren SAP und Centric spekulativ genau in die entgegengesetzte Richtung: Sie kaufen zwar hochmoderne, Cloud-native Best-of-Breed-Lösungen auf (wie Reltio und Contentserv), haben aber aus Sicht ihrer Aktionäre den starken, unvermeidlichen Drang, diese Systeme exklusiv in ihre proprietären Plattformen einzugliedern, um den eigenen Customer Lifetime Value und die Margen zu maximieren.
Syndigo hingegen kämpft an einer anderen Front: Das Unternehmen steht vor der gewaltigen architektonischen Herausforderung, die völlig verschiedenen, zugekauften Codesequenzen von Riversand, 1WorldSync und PowerReviews nachträglich in eine funktionierende, Microservices-basierte Plattform zu übersetzen, was laut Kundenfeedback aktuell noch stark ruckelt und manuelle Workarounds erfordert.
Generative Modelle und Agentic AI bewegen sich im Jahr 2026 endgültig von der spielerischen Experimentierphase hin zur harten Skalierung („Enterprise-scale Automation“). Das zentrale Problem der KI im Unternehmenskontext ist jedoch gelöst: KI benötigt zwingend verlässlichen, strukturierten Kontext, um fatale Halluzinationen zu vermeiden.
Reltios KI-basierte „Entity Resolution“, die unstrukturierte und strukturierte Daten aus hunderten Quellen zu einem unfehlbaren „Golden Record“ verschmilzt, ist exakt dieser Schlüssel. SAPs Kauf von Reltio ist das Eingeständnis, dass der eigene, isolierte ERP-Datenpool ohne externe, übergeordnete Harmonisierung schlichtweg nicht ausreicht, um verlässliche autonome KI-Entscheidungen im Procurement, in der Finanzplanung oder im Supply Chain Management zu treffen.
Ebenso zielt Syndigos aggressive Strategie darauf ab, Marken-Content und User-Generated Content durch autonome KI-Agenten in Echtzeit umzuschreiben und optimal an den jeweiligen Händler anzupassen (SynapseGo). Der Investor wettet hier darauf, dass Agentic AI die operativen Kosten der Marketingabteilungen auf Kundenseite so drastisch senkt, dass Syndigo exorbitante, an den Mehrwert gekoppelte Software-Subskriptionspreise (Outcome-based Pricing) rechtfertigen kann. Die Wette ist hoch, doch bei einem Erfolg winken historische Renditen für die Private-Equity-Häuser.
Zusammenfassend lässt sich der PIM- und ERP-Markt des Jahres 2026 schonungslos als ein Oligopol in der Entstehung beschreiben. Die romantische Ära der agilen, unabhängigen, mittelständischen PIM- und MDM-Spezialisten neigt sich unwiderruflich dem Ende zu. Jede Technologie, die einen echten Mehrwert für die Strukturierung von KI-Daten bietet, wird entweder von den gigantischen Ökosystemen strategischer Käufer (wie SAP oder Dassault/Centric) absorbiert oder in brutalen Private-Equity-Roll-ups (wie Syndigo) aggregiert.
Aus Investorensicht sind diese Konsolidierungen vollkommen logisch und potenziell hochgradig lukrativ, auch wenn die Instrumente unterschiedlich sind. SAP zementiert seine unangreifbare Rolle als Kontrollinstanz für KI-fähige Unternehmensdaten und wehrt Angriffe von reinen Datenplattformen ab. Centric Software (mit der Finanzmacht von Dassault) erweitert seinen „Share of Wallet“ bei Industriekunden drastisch, indem es den gesamten Produktlebenszyklus vom CAD-Modell bis zum Webshop monopolisiert. Syndigo spielt das klassische, aber durch Zinsen hochriskante Spiel der durch Fremdkapital gehebelten Monopolbildung im Content-Syndication-Markt.
Für die Kundenunternehmen, insbesondere für Chief Information Officers (CIOs), Chief Data Officers (CDOs) und E-Commerce-Leiter, bedeuten diese Entwicklungen jedoch ein strategisches Minenfeld von epischem Ausmaß. Die Spekulation legt nahe, dass die reinen Softwarekosten für essenzielle PIM- und MDM-Lösungen mittelfristig massiv steigen werden – sei es durch den zwingenden Schuldendienst von PE-Akteuren wie Syndigo oder durch die erdrückende Preismacht von integrierten Plattformmonopolisten wie SAP.
Die Handlungsmaxime für IT-Entscheider lautet daher im Jahr 2026: Wer heterogene Systemlandschaften („Mixed Estates“) betreibt, muss sich sofort und proaktiv gegen drohende Lock-in-Effekte absichern. Verträge mit SAP/Reltio oder Centric/Contentserv müssen bereits heute harte, langfristige Klauseln zur Aufrechterhaltung offener API-Konnektoren (sogenannte Parity Commitments) zu Non-SAP- beziehungsweise Non-Centric-Lösungen enthalten. Kunden von Syndigo müssen die versprochene Integrations-Roadmap extrem kritisch hinterfragen, auf reale, nutzbare KI-Mehrwerte anstelle von Marketingversprechen bestehen und sich vertraglich gegen drastische Preissprünge absichern, die unweigerlich folgen werden, wenn die Private-Credit-Geber ihre Renditen einfordern.
Der Kampf um die absolute Datenhoheit ist in vollem Gange. Wer die strukturierten Produktdaten kontrolliert, kontrolliert das Potenzial der künstlichen Intelligenz. Und wer die KI kontrolliert, diktiert die Margen der gesamten globalen Wirtschaft im nächsten Jahrzehnt.
News & Blog
Wie bereiten Sie Ihr PIM auf den Digitalen Produktpass vor? Erfahren Sie, wie Sie mit sauberer Daten-Governance und GS1-Standards die EU-Vorgaben meistern.
Das Ende der Überkomplexität: Wir haben in der IT- und Software-Branche ein grundlegendes Problem: Wir sprechen oft nicht mehr die Sprache unserer Kunden.
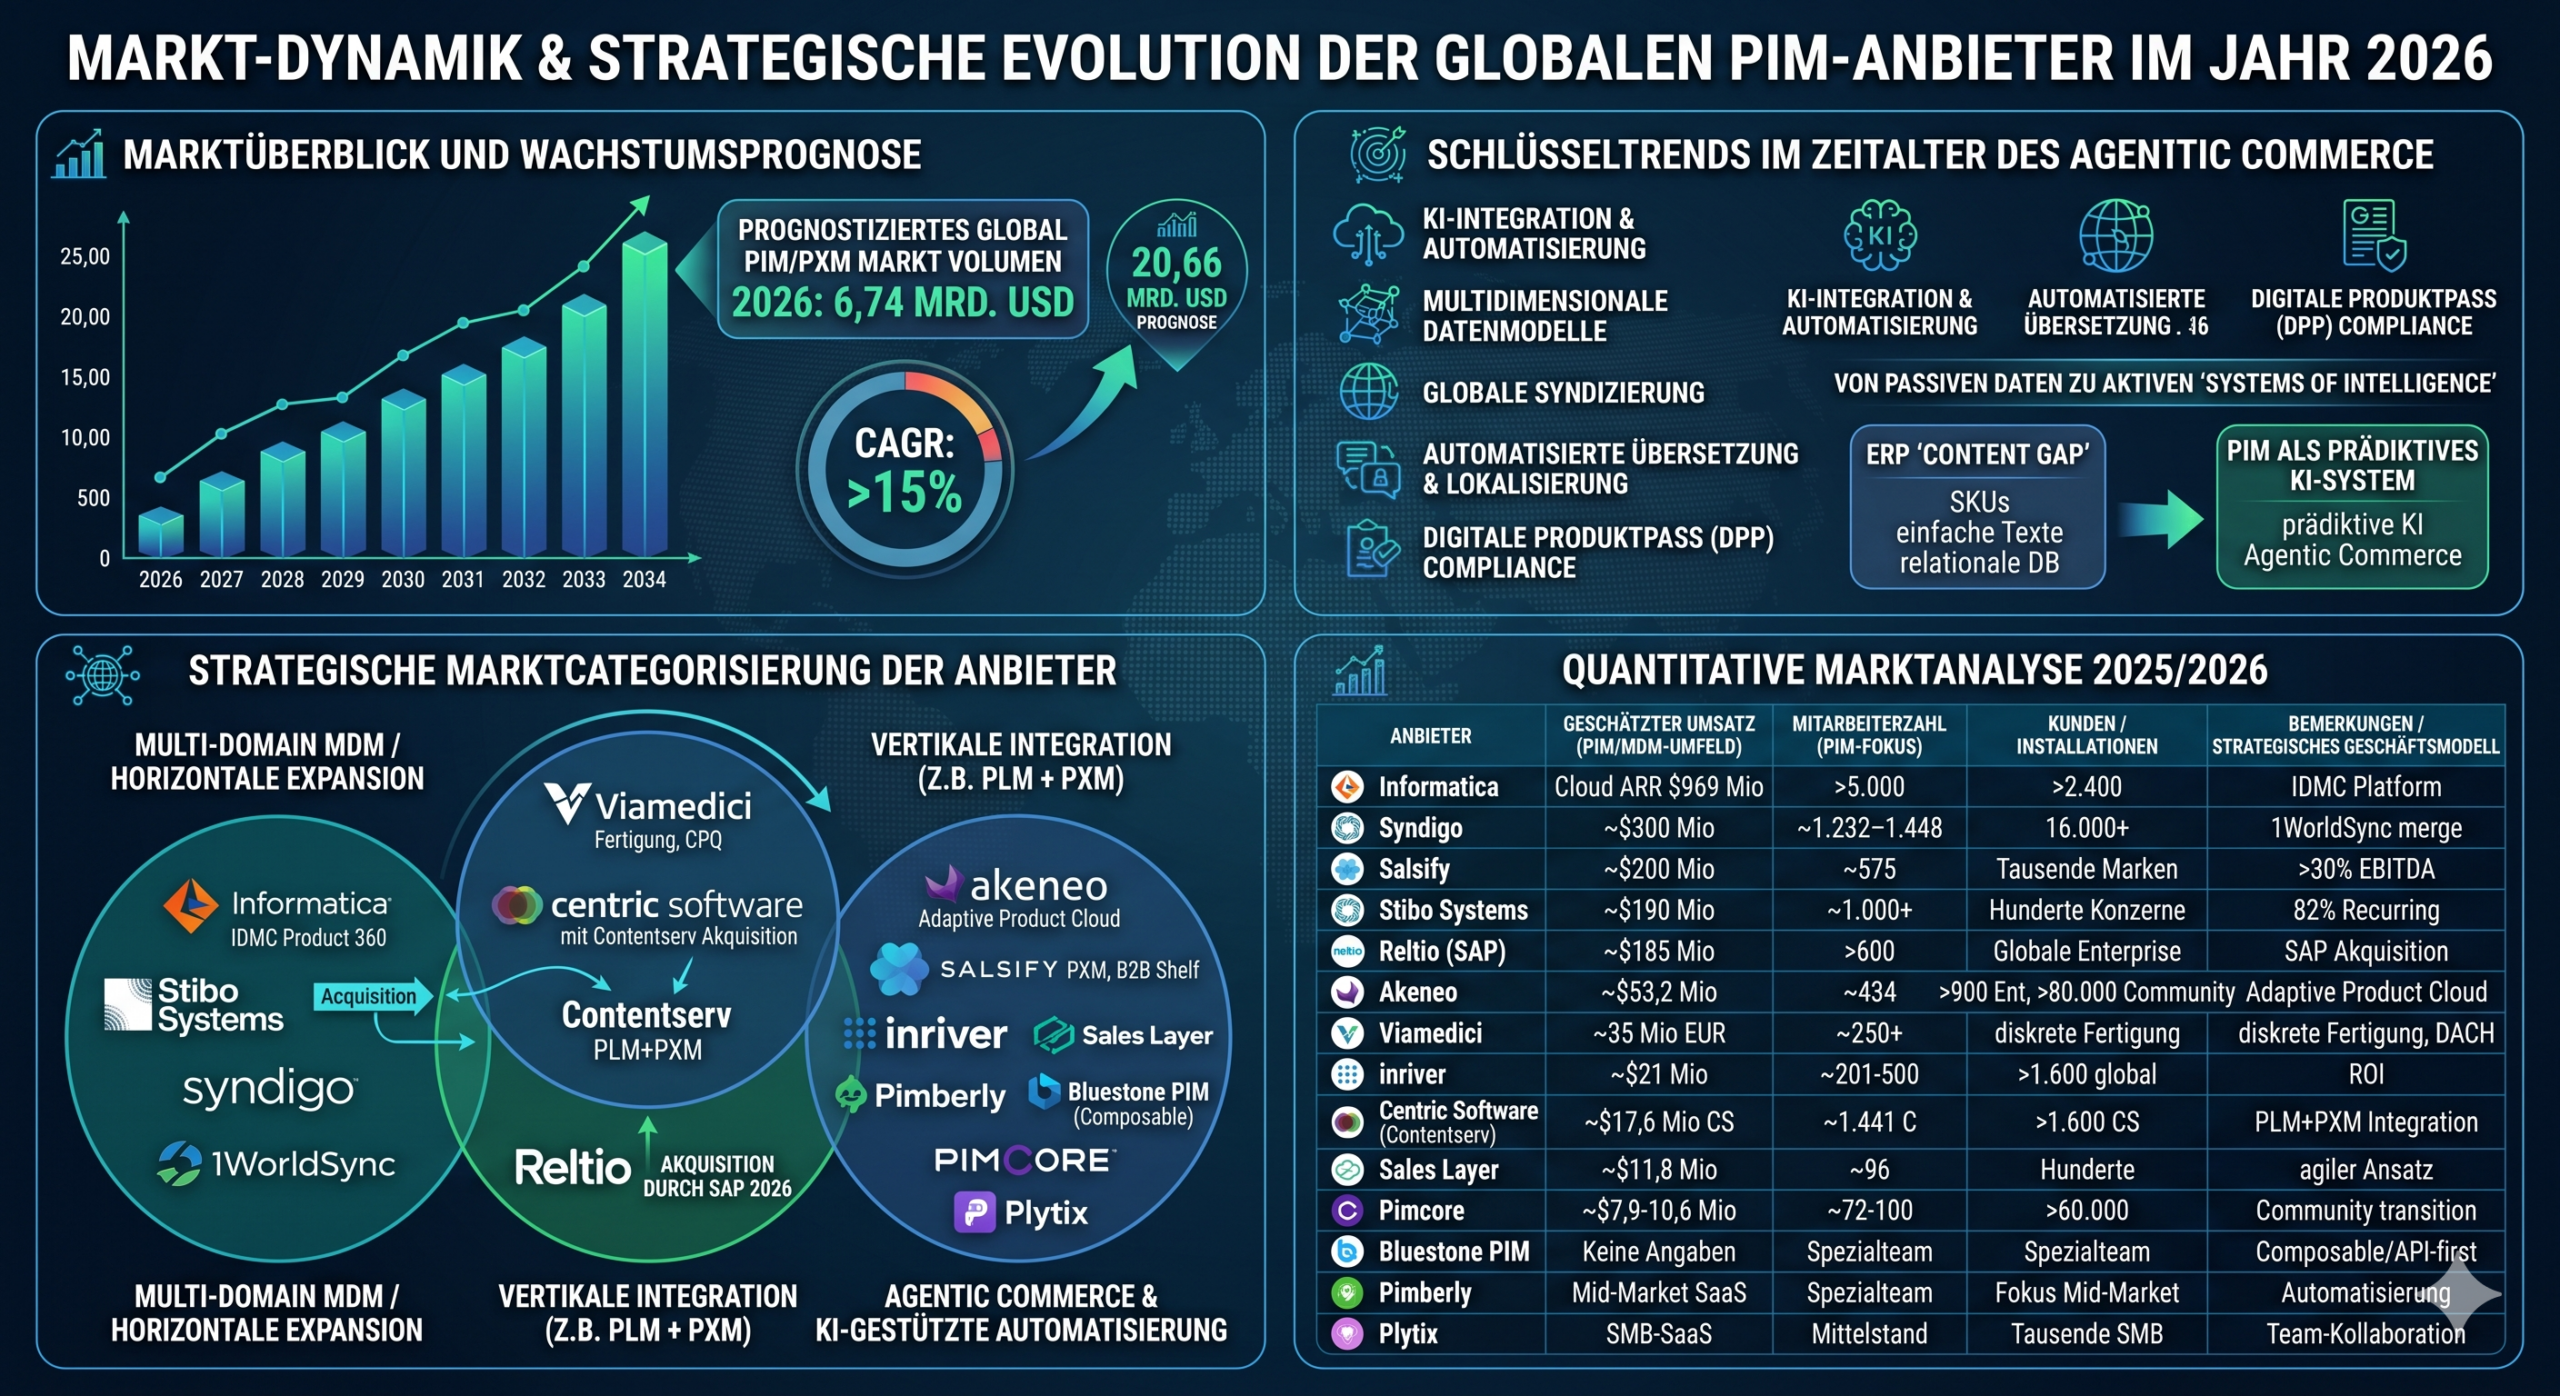
PIM hat sich in den letzten Jahren von einer administrativen Notwendigkeit zu einer der geschäftskritischsten strategischen Disziplinen der digitalen Wirtschaft entwickelt.