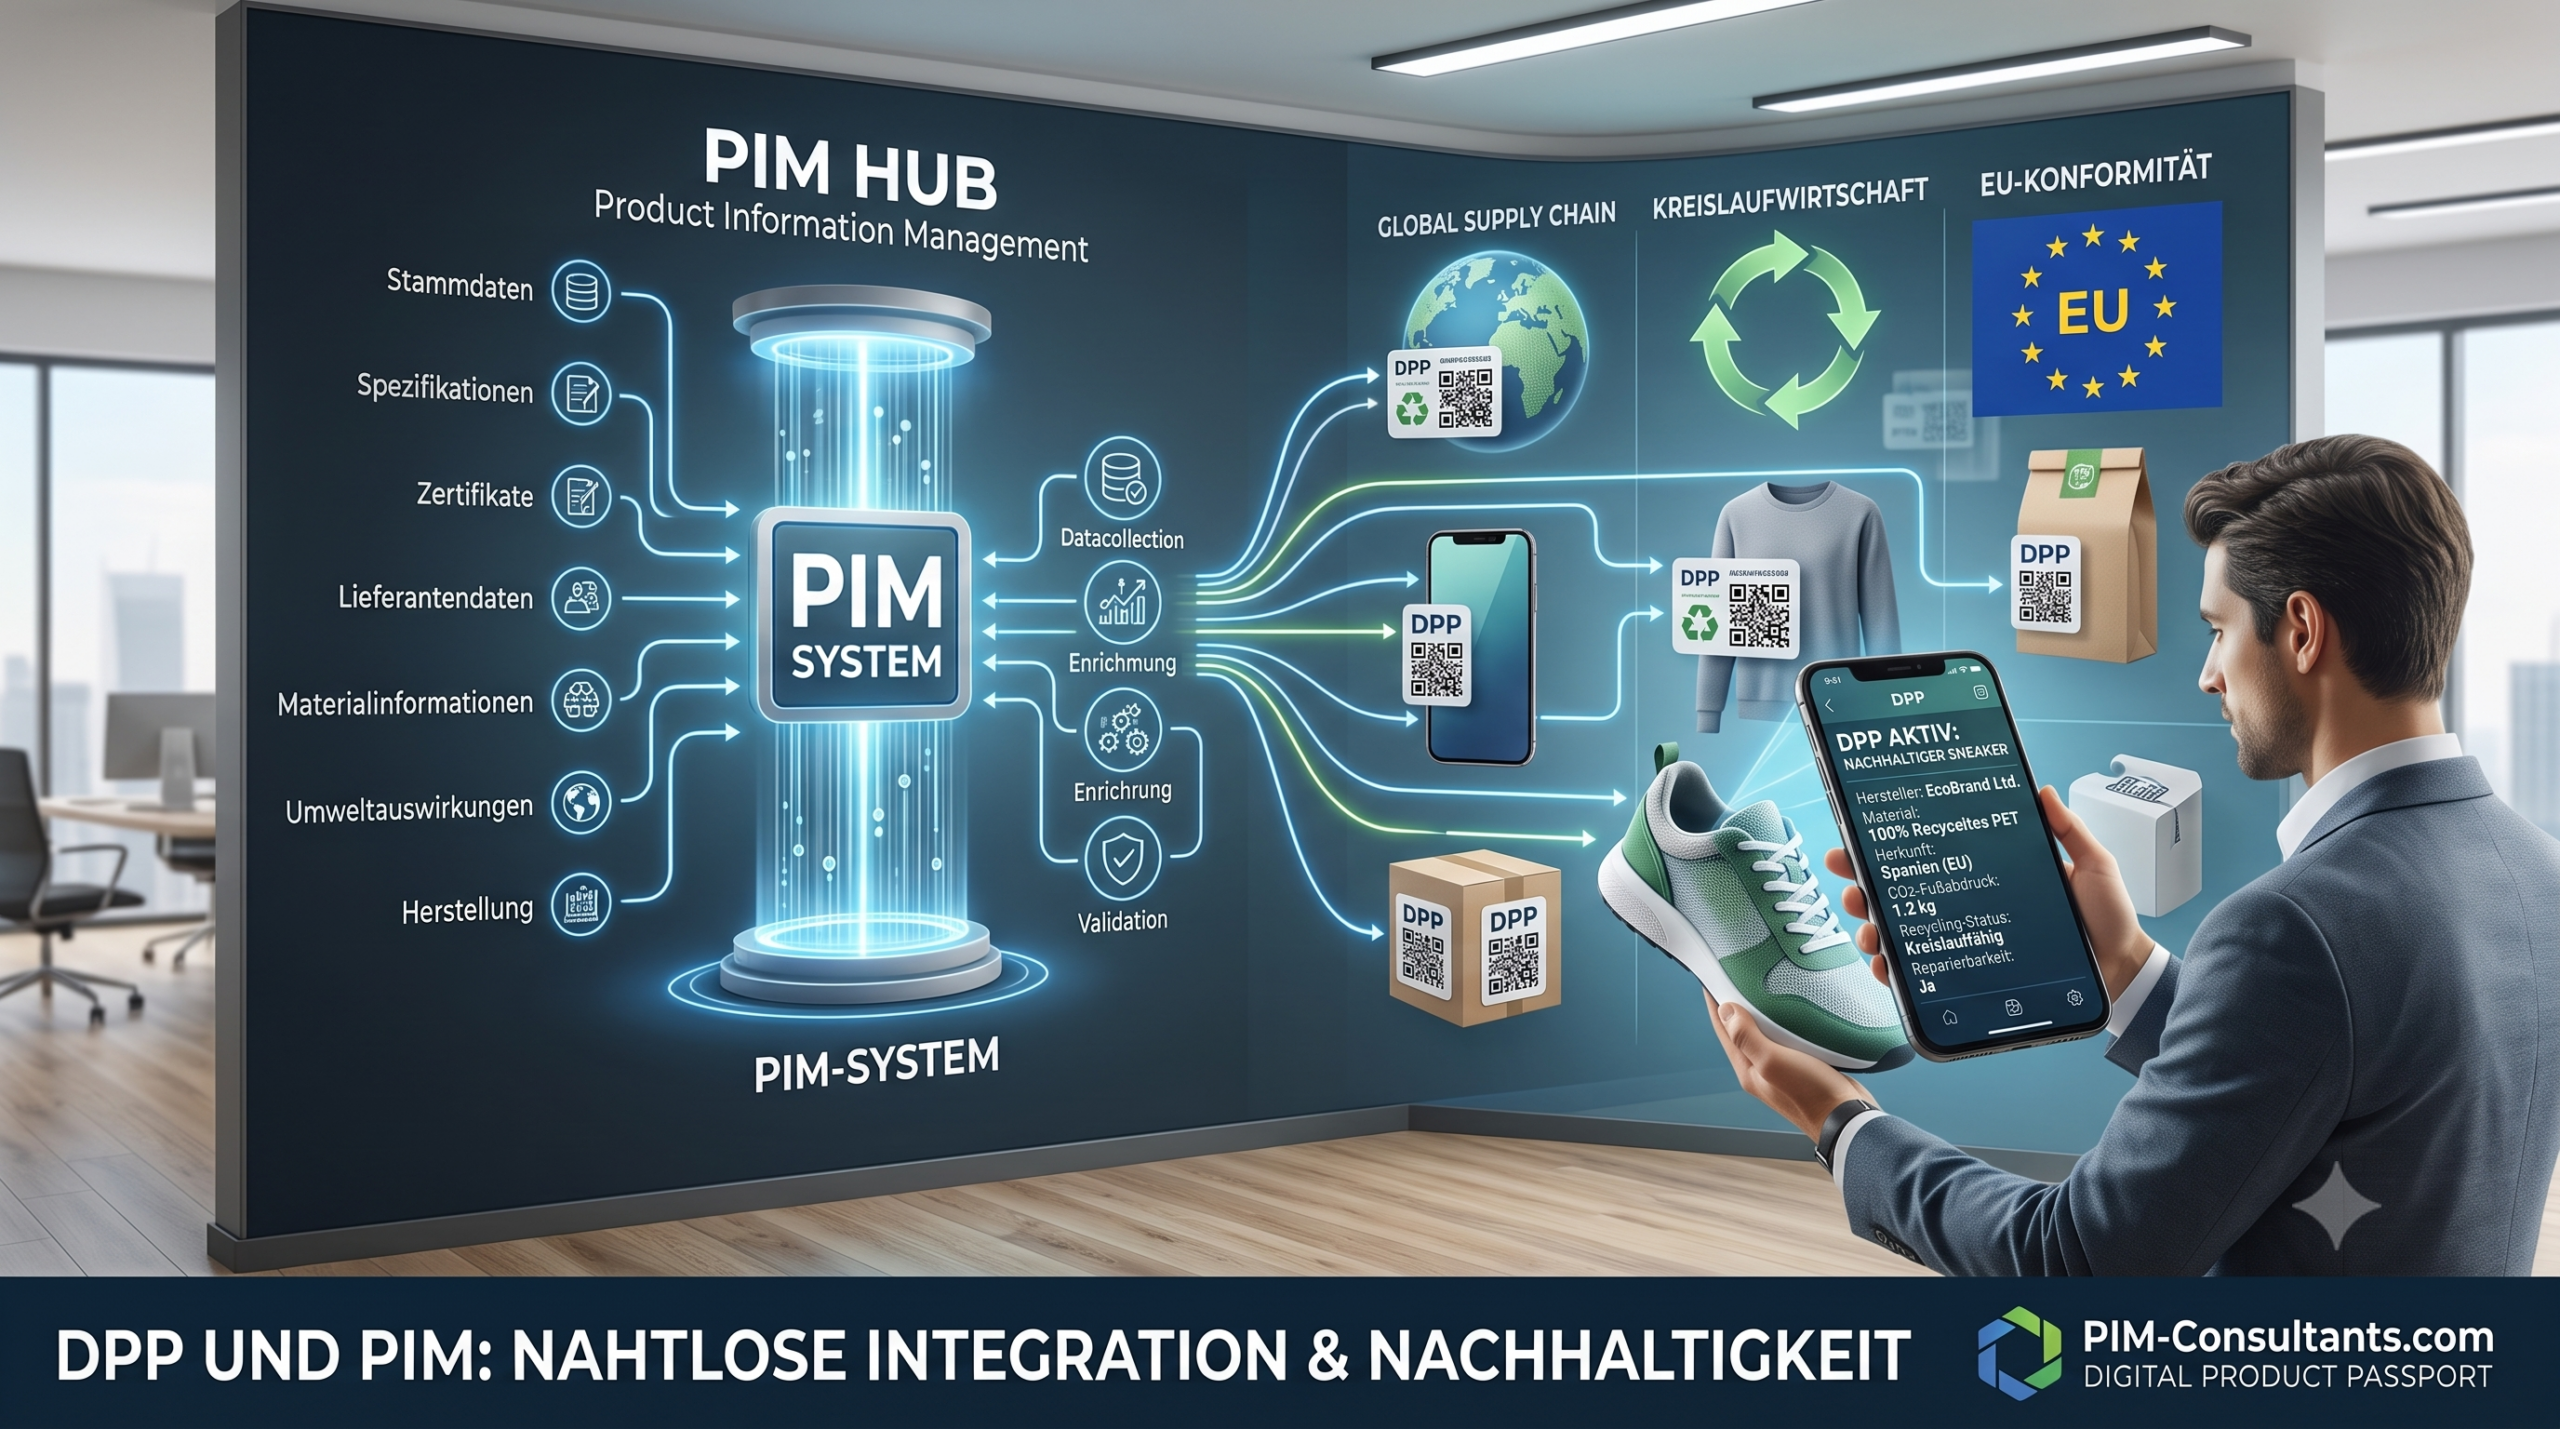
Digitaler Produktpass (DPP) & PIM: Strategischer Leitfaden
Wie bereiten Sie Ihr PIM auf den Digitalen Produktpass vor? Erfahren Sie, wie Sie mit sauberer Daten-Governance und GS1-Standards die EU-Vorgaben meistern.
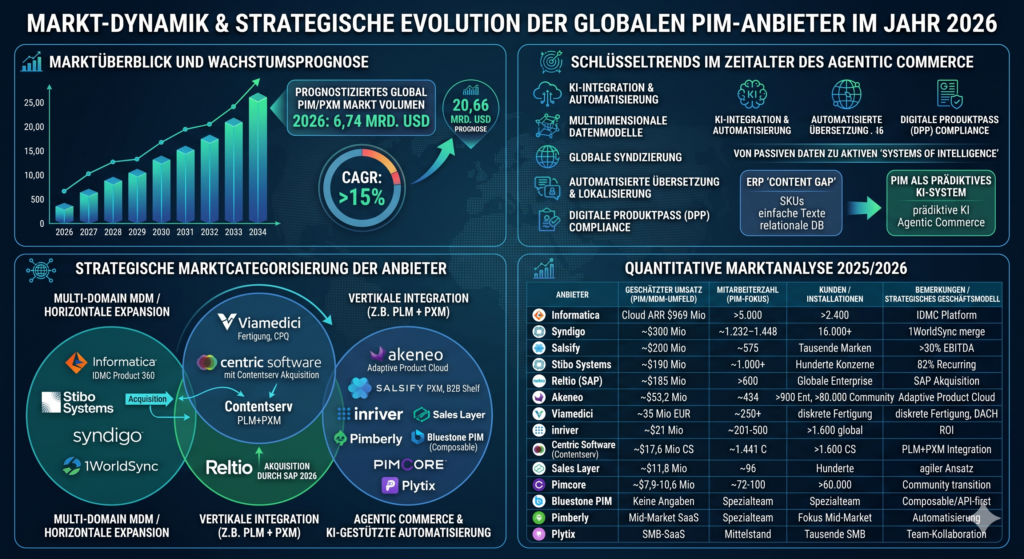
Die Verwaltung von Produktinformationen hat sich in den vergangenen zehn Jahren von einer administrativen Notwendigkeit im Hintergrund zu einer der geschäftskritischsten Disziplinen der digitalen Wirtschaft entwickelt. Im Jahr 2026 ist der Markt für Product Information Management (PIM) sowie das eng damit verzahnte Product Experience Management (PXM) durch Konsolidierung, architektonische Paradigmenwechsel und die Integration von Künstlicher Intelligenz (KI) geprägt. Makroökonomische Prognosen beziffern das Volumen des globalen PIM-Marktes im Jahr 2026 auf rund 6,74 Milliarden USD, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von über 15 Prozent auf dem Weg zu einem prognostizierten Volumen von 20,66 Milliarden USD im Jahr 2034.
Historisch betrachtet dienten PIM-Systeme primär als zentrale Datenbanken zur Speicherung von Artikelnummern (SKUs), einfachen Textbeschreibungen und Basisattributen, um die Erstellung von gedruckten Produktkatalogen zu automatisieren. Später war das Ziel dann zudem, die funktionale Lücke zwischen operativen Enterprise Resource Planning (ERP)-Systemen und den aufkommenden digitalen Vertriebskanälen zu schließen. ERP-Systeme, die auf transaktionale und logistische Effizienz ausgelegt sind, sind nicht geeignet, um marketingrelevante, emotionale, lokalisierte und kanalspezifisch angereicherte Produktdaten zu verwalten. Der Versuch, den E-Commerce alleinig aus einem ERP-System heraus zu speisen, führt zwangsläufig zu einem „Content Gap“, der die digitale Wettbewerbsfähigkeit untergräbt.
Im Jahr 2026 hat sich das Anforderungsprofil an PIM-Systeme jedoch weiter und multidimensional verschoben. Unternehmen benötigen Systeme, die nicht nur Daten passiv speichern, sondern als aktive und teilweise intelligente Datenerzeuger agieren. Ein modernes PIM-System orchestriert heute hochkomplexe, mehrdimensionale Datenmodelle, steuert die automatisierte Syndizierung Marktplätze und Händlerportale, automatisiert Übersetzungs- und Lokalisierungsworkflows und stellt die Compliance mit globalen Regulierungen wie dem europäischen Digital Product Passport (DPP) sicher.
Die PIUM-Anbieter differenzieren sich im Jahr 2026 zunehmend durch ihre zugrundeliegende strategische Ausrichtung und ihre architektonische Philosophie. Zu den global relevantesten Systemen, die in dieser Studie analysiert werden, gehören Syndigo, Stibo Systems, Salsify, Reltio (nun unter dem Dach von SAP), Centric Software (welche den europäischen Pionier Contentserv akquiriert haben), Viamedici, Pimcore, Akeneo sowie Informatica. Ergänzt wird dieses Spitzenfeld durch weitere Spezialisten und Challenger wie inriver, Sales Layer, Pimberly, Bluestone PIM und Plytix, die mit innovativen Architekturansätzen oder starkem Nischenfokus den Markt prägen.
Während einige dieser Anbieter durch horizontale Expansion versuchen, branchenagnostische Multi-Domain-Lösungen aufzubauen, setzen andere auf eine vertikale Integration innerhalb spezifischer industrieller Wertschöpfungsketten oder auf die Transformation zu KI-gestützten Automatisierungsplattformen für den sogenannten „Agentic Commerce“. Die vorliegende Studie analysiert die quantitative Marktstellung dieser Anbieter, evaluiert ihre strategischen Stoßrichtungen in Bezug auf internationale Expansion sowie horizontale und vertikale Integration und beleuchtet den Einfluss von KI auf die Anbieter, deren Softwarearchitekturen und die gesamte globale Handelsbranche.
Die Messung der Marktanteile, Umsätze und Installationsbasis im PIM-Umfeld erfordert eine komplexe Marktanalyse, da die Geschäftsmodelle und Softwarekategorien der Anbieter zunehmend verschwimmen. Einige Softwarehäuser operieren als spezialisierte Best-of-Breed-PIM/PXM-Anbieter, bei denen der ausgewiesene Unternehmensumsatz nahezu deckungsgleich mit dem Anteil zum PIM-Marktvolumen ist. Andere wiederum bieten PIM als eine von mehreren Domänen innerhalb einer umfassenden Master Data Management (MDM)-Suite an. Die nachfolgende Tabelle synthetisiert die verfügbaren Marktdaten für das Jahr 2025/2026 hinsichtlich Umsatz, Mitarbeiterzahl und Kundenbasis, absteigend sortiert nach dem geschätzten Umsatz im PIM/MDM-Umfeld beziehungsweise der Unternehmensgröße.
| Anbieter | Geschätzter Umsatz (PIM/MDM-Umfeld) | Mitarbeiterzahl (PIM-Fokus) | Kunden / Installationen | Bemerkungen / Strategisches Geschäftsmodell |
| Informatica | Cloud ARR $969 Mio. (Gesamtunternehmen) | >5.000 (Gesamtunternehmen) | >2.400 Cloud-Kunden | „Product 360“ ist ein integraler Baustein der IDMC-Plattform; Gesamtumsatz des Konzerns ~$1,64 Mrd.. |
| Syndigo | ~$300 Mio. USD | ~1.232 – 1.448 | ca. 16.000+ Kunden (stark fragmentiert) | Durch die Akquisition von 1WorldSync zu einer $3,5 Mrd. PXM-Plattform fusioniert; PE-finanziert. |
| Salsify | ~$200 Mio. USD | ~575 | >Tausende Marken (5 Mrd. publizierte Produkte) | Fokus auf PXM und B2B Digital Shelf; hochprofitabel mit >30% EBITDA-Marge. |
| Stibo Systems | ~$190 Mio. USD (1,236 Mrd. DKK) | ~1.000+ (Stibo Group) | Hunderte globale Konzerne | Branchenagnostisches Multi-Domain MDM mit sehr starkem PIM-Fokus; 82% Recurring Revenue. |
| Reltio (SAP) | ~$185 Mio. USD ARR | >600 | Globale Enterprise-Basis | Akquisition durch SAP im Jahr 2026; Integration in die SAP Business Data Cloud. |
| Akeneo | ~$53,2 Mio. USD | ~434 | >900 Enterprise-Kunden, >80.000 Community-Instanzen | Starkes Open-SaaS-Wachstum; transformiert sich zur „Adaptive Product Cloud“ für Agentic AI. |
| Viamedici | ~35 Mio. EUR | ~250+ | Fokus auf DACH & Industrie | Stark positioniert in diskreter Fertigung, Automotive und Elektronik; tiefe CPQ-Integration. |
| inriver | ~$21 Mio. USD | ~201 – 500 | >1.600 globale Marken | Stark fokussiert auf B2B/B2C Product Commerce und messbaren ROI am digitalen Regal. |
| Centric Software (Contentserv) | ~$17,6 Mio. USD (Contentserv) / €220 Mio. Unternehmenswert | ~1.441 (Centric gesamt) | >1.600 Kunden in 90 Ländern (Contentserv) | Centric (Dassault Systèmes) erwarb Contentserv zur vertikalen Integration von PLM und PXM. |
| Sales Layer | ~$11,8 Mio. USD ARR | ~96 | Hunderte B2B/B2C Kunden | Agiler PIM-Ansatz mit intuitiver Nutzerführung; starkes Wachstum im europäischen Markt. |
| Pimcore | ~$7,9 Mio. – $10,6 Mio. USD | ~72 – 100 | >60.000 Installationen | Transition von der Open-Source GPLv3-Lizenz zur kommerziellen POCL für die Community Edition. |
| Bluestone PIM | Keine isolierten Angaben | Spezialisiertes Kernteam | Enterprise Composable-Fokus | Bietet über 700 API-Endpunkte; echter API-first, Cloud-native MACH-Ansatz. |
| Pimberly | Mid-Market SaaS-Umsatz | Spezialisiertes Kernteam | Fokus auf Mid-Market | Hochgradig auf Automatisierungsworkflows für rasant wachsende Marken ausgerichtet. |
| Plytix | SMB-SaaS-Umsatz | Mittelstand / SMB | Tausende Kunden (SMB) | Etabliert durch transparente Pricing-Modelle und Fokus auf Team-Kollaboration für kleinere Marken. |
Die bloße Betrachtung der Zahlen greift zu kurz, um die Marktmacht dieser Unternehmen zu verstehen. Jeder Anbieter verfolgt eine völlig eigene Stoßrichtung, die sich in den Finanz- und Personalstrukturen widerspiegelt.
1. Informatica: Mit der Lösung „Product 360“, die nativ in die übergreifende Intelligent Data Management Cloud (IDMC) integriert ist, dominiert Informatica das absolute, globale Enterprise-Segment. Das Gesamtunternehmen wies für das Jahr 2024 einen Umsatz von 1,64 Milliarden USD aus, wobei die kritische Metrik der Cloud Subskription ARR signifikant um 34 Prozent auf 827 Millionen USD stieg (und im dritten Quartal 2025 sogar 969 Millionen USD erreichte). Informatica bedient Kunden, die höchste Ansprüche an Data-Governance haben, und kombiniert PIM-Funktionalitäten mit tiefgreifenden Datenqualitätswerkzeugen, die auf der hauseigenen KI-Engine „CLAIRE“ basieren.
2. Syndigo: Durch anorganisches Wachstum und Unterstützung durch Private-Equity-Gesellschaften (insbesondere Summit Partners, The Jordan Company und Battery Ventures) hat sich Syndigo zu einem wahren Giganten entwickelt. Ein Meilenstein in der Unternehmensgeschichte war der Erwerb von 1WorldSync, dem weltweit führenden GS1-Datenpool-Anbieter. Durch diese Fusion entstand ein kombiniertes Unternehmen mit einem Marktwert von über 3,5 Milliarden USD, das im Jahr 2026 über 90 Prozent der Top-20-Einzelhändler in den USA mit Produktdaten versorgt. Syndigo generiert Umsätze von rund 300 Millionen USD und verzeichnet eine bemerkenswerte Effizienz mit einem Umsatz von etwa 243.506 USD pro Mitarbeiter bei über 1.200 Angestellten. Eine realistische Untersuchung der Kundenbasis von Syndigo zeigt jedoch einen klaren Schwerpunkt, der primär durch die klassischen Syndizierungskunden von Syndigo und die 1WordSync-Datapool Nutzer (Akquisition in 2025) gebildet wird:
1WorldSync (GDSN-Anbindung) – Der absolute Volumen-Treiber: Mit ca. 13.000 bis 15.000+ Kunden bringt 1WorldSync die Masse an Logos in das Unternehmen. GDSN ist für Hersteller im FMCG- und Healthcare-Bereich ein absolutes Must-have, um bei großen Retailern gelistet zu werden. Viele dieser Kunden nutzen 1WorldSync rein transaktional für logistische Stammdaten und Compliance, ohne jemals mit tiefgreifenden PIM- oder Marketing-Features in Berührung zu kommen.
Syndigo (CXH / Syndication Tools) – Das E-Commerce-Mittelfeld: Dieser Bereich umfasst ca. 3.000 bis 5.000 Kunden und bildet den Kern von Syndigo (plus Zukäufe wie Webcollage, Edgenet und Kwikee). Die Kunden sind Marken und Händler, die Enhanced Content (A+ Content, Rich Media) auf Produktdetailseiten pushen. Es gibt hier mittlerweile eine wachsende Schnittmenge mit den GDSN-Kunden, da das Cross-Selling (Supply-Chain-Daten gekoppelt mit Marketing-Daten) das Hauptziel des CXH-Konstrukts ist.
Riversand (Enterprise PIM/MDM) – Die High-End-Nische: Das technologisch hervorragende Enterprise-PIM/MDM von Riversand hat traditionell eine viel kleinere (ca. 400 bis 600 Enterprise-Logos weltweit, davon weniger als 100 im DACH-Raum), aber extrem lukrative Kundenbasis mit hohem Annual Contract Value. Die Implementierung dauert lange und erfordert ein hohes Maß an Datenreife im Unternehmen. Die wenigsten der insgesamt über 16.000 Syndigo-Kunden haben die Budgets oder IT-Ressourcen, um ein System wie Riversand zu nutzen. Zusammenfassend lässt sich sagen, dass Syndigo zwar über ein sehr starkes Enterprise-PIM verfügt, dieses aber nur von einem exklusiven Bruchteil der Gesamtkundenbasis genutzt wird.
3. Salsify: Als Pionier des Konzepts des „Product Experience Management“ (PXM) und des „Digital Shelf“ hat Salsify eine beeindruckende Wachstumsstory im Cloud-Segment hingelegt. Im Jahr 2024 durchbrach das Unternehmen die Umsatzmarke von 200 Millionen USD mit einem Team von lediglich rund 575 Mitarbeitern. Salsify operiert mit einer hohen EBITDA-Marge von über 30 Prozent und verfügt über mehr als 250 Millionen USD an Barreserven ohne nennenswerte Schulden, was das Unternehmen weit über die für SaaS-Unternehmen prestigeträchtige „Rule of 40“ hinaushebt. Das Unternehmen konzentriert sich stark auf die Automatisierung von Workflows – im Jahr 2025 haben Salsify-Kunden über 768 Millionen Workflow-Aufgaben automatisiert und über 5 Milliarden Produkte im globalen E-Commerce-Ökosystem publiziert.
4. Stibo Systems: Der dänische MDM-Pionier verfolgt einen weitaus ganzheitlicheren Ansatz, der auf Langfristigkeit und Datentiefe ausgelegt ist. Mit einem Rekordumsatz von 1,236 Milliarden DKK (ca. 190 Mio. USD) im Geschäftsjahr 2024/2025 und einem operativen Gewinn (EBIT) von 172,8 Millionen DKK zeigt Stibo die höchste Profitabilität seiner Unternehmensgeschichte. Besonders bemerkenswert ist die Transformation des Geschäftsmodells: 82 Prozent der Erlöse stammen mittlerweile aus wiederkehrenden Einnahmen (ARR), wobei die reinen SaaS-Umsätze um 15 Prozent wuchsen. Stibo Systems wird von namhaften Analystenhäusern wie Gartner, Forrester und IDC kontinuierlich als führend eingestuft, insbesondere wegen seiner Skalierbarkeit für komplexe Unternehmensstrukturen, bei denen PIM nur ein Teil einer umfassenderen Multi-Domain-Strategie ist.
5. Reltio (unter dem Dach von SAP): Im März 2026 kündigte der deutsche Softwarekonzern SAP die Übernahme des Cloud-nativen MDM-Anbieters Reltio an, wobei die Transaktion später im Jahr abgeschlossen wurde. Reltio beendete das Geschäftsjahr 2026 mit einem starken Annual Recurring Revenue (ARR) von 185 Millionen USD bei einem Team von über 600 Mitarbeitern. Reltio, das für seine moderne graphenbasierte Architektur zur Abbildung komplexer, mehrdimensionaler Datenbeziehungen bekannt ist, liefert SAP die wichtige Multi-Domain-Fähigkeit, um strukturierte und unstrukturierte Daten SAP- und Non-SAP-übergreifend zu harmonisieren. Diese Akquisition ist ein zentraler Baustein, um die Daten der SAP-Kundenbasis „AI-ready“ zu machen.
6. Akeneo: Der französische Anbieter hat mit seinem Open-SaaS-Modell zunächst den Mittelstand und zunehmend auch die oberen Enterprise-Segmente erobert. Im Jahr 2024 erwirtschaftete das Unternehmen einen Umsatz von über 53,2 Millionen USD. Mit über 80.000 Installationen der Community Edition, mehr als 900 Enterprise-Kunden und rund 434 Mitarbeitern weltweit verfügt Akeneo über eine globale Reichweite und Entwickler-Community. Durch erfolgreiche Finanzierungsrunden in Höhe von insgesamt über 46 Millionen USD, angeführt von Summit Partners, treibt Akeneo die Vision der „Adaptive Product Cloud“ voran, die speziell für den KI-gesteuerten „Agentic Commerce“ konzipiert ist.
7. Viamedici: Mit einem starken Fokus auf hochkomplexe, attribut- und variantenreiche B2B-Branchen wie den Maschinenbau, die Elektronikindustrie und den Automotive-Sektor, ist das deutsche Unternehmen Viamedici ein klassischer Hidden Champion. Das Unternehmen generiert einen Umsatz von ca. 35 Millionen Euro p.a. und beschäftigt über 250 Mitarbeiter. Viamedici verknüpft PIM-Funktionalitäten nahtlos mit Configure, Price, Quote (CPQ)-Systemen und hochkomplexem Stücklistenmanagement (Bill of Materials).
8. inriver: Das schwedische Unternehmen hat sich mit geschätzten Umsätzen von rund 21 Millionen USD stark im globalen B2B- und B2C-Markt positioniert und beschäftigt ein Team von 201 bis 500 Mitarbeitern. Mit über 1.600 globalen Marken als Kunden fokussiert sich inriver primär auf Product Commerce und den messbaren Return on Investment (ROI) von Produktdaten am „Digital Shelf“.
9. Centric Software & Contentserv: Die Übernahme des in Deutschland gegründeten PIM- und PXM-Spezialisten Contentserv durch Centric Software (eine Tochtergesellschaft des französischen 3D-Software-Giganten Dassault Systèmes) im Februar 2025 für einen Unternehmenswert von 220 Millionen Euro markiert einen fundamentalen Wendepunkt in der Branche. Contentserv, das vor der Übernahme zuletzt rund 17,6 Millionen USD umsetzte, brachte über 1.600 Kunden in 90 Ländern und eine technologisch höchst bewertete PIM/DAM-Architektur in die Ehe ein. Centric Software, das weltweit über 1.400 Mitarbeiter beschäftigt, war bisher bereits der Marktführer für Product Lifecycle Management (PLM) in der Mode-, Outdoor- und Konsumgüterindustrie und schließt durch diesen strategischen Zukauf die Lücke zwischen technischer Produktkonzeption und digitaler Vermarktung.
10. Sales Layer: Das spanische Unternehmen verzeichnet ein starkes Wachstum und erzielte im Jahr 2024 einen Annual Recurring Revenue (ARR) von rund 11,8 Millionen USD bei einem Team von knapp 100 Mitarbeitern. Mit seinem agilen, cloud-nativen Ansatz punktet Sales Layer insbesondere bei mittelständischen und größeren Unternehmen, die eine benutzerfreundliche und schnelle PIM-Einführung gepaart mit starken nativen Konnektoren suchen.
11. Pimcore: Das in Salzburg, Österreich, ansässige Unternehmen hat mit seiner konsolidierten Open-Source-Plattform für PIM, MDM, DAM, CMS und E-Commerce eine einzigartige, hochfrequentierte Nische besetzt. Die Umsätze von Pimcore belaufen sich auf geschätzte 7,9 bis 10,6 Millionen USD bei knapp über 70 bis 100 Mitarbeitern. Strategisch hochgradig relevant ist im Jahr 2025/2026 der Wechsel von der restriktiven GPLv3-Open-Source-Lizenz zur proprietären „Pimcore Open Core License“ (POCL) für die Community Edition, um Enterprise-Kunden rechtliche Sicherheit bei strengen Compliance-Audits zu geben und das kommerzielle Partnerökosystem effektiver zu monetarisieren.
12. Bluestone PIM, Pimberly & Plytix: Diese Akteure setzen spezifische Nischen- und Architekturtrends. Bluestone PIM wird als führende Lösung für Unternehmen eingestuft, die konsequent auf MACH-Architekturen (Microservices, API-first, Cloud-native, Headless) setzen, verbunden mit über 700 verfügbaren API-Endpunkten. Pimberly adressiert vor allem den Mid-Market und rasant wachsende E-Commerce-Marken, die von starken Automatisierungs-Workflows profitieren. Plytix dominiert zunehmend das SMB-Segment (kleine und mittlere Unternehmen) durch transparente, unkomplizierte Preismodelle und Funktionen, die eine einfache Team-Kollaboration ohne hohe IT-Overheads ermöglichen.
Die Expansion in internationale Märkte ist für die größten PIM-Anbieter im Jahr 2026 nicht mehr nur eine Frage der opportunistischen Umsatzsteigerung, sondern eine strategische Notwendigkeit. Diese Entwicklung wird getrieben durch die global verflochtenen E-Commerce-Ökosysteme und durch massiv verschärfte geopolitische Regulierungen. Der europäische Markt und der asiatisch-pazifische Raum (APAC) stehen dabei im unmittelbaren Fokus der Expansionsbemühungen nordamerikanischer und europäischer Softwarehersteller. Im Jahr 2025 belief sich das Volumen des europäischen PIM-Marktes auf 1,59 Milliarden USD, mit Prognosen, die einen Anstieg auf 1,97 Milliarden USD im Jahr 2026 erwarten lassen, was rund 30 Prozent der globalen E-Commerce-Umsätze widerspiegelt.
Anbieter wie Syndigo und Salsify nutzen ihre großen, über Jahre aufgebauten Syndizierungsnetzwerke als primäres Vehikel für die internationale Expansion. Die technologische Fähigkeit, Produktdaten in Echtzeit an die spezifischen, stark lokalisierten Anforderungen und Taxonomien von Marktplätzen, Einzelhändlern und Distributoren weltweit anzupassen, ist der kritische Erfolgsfaktor im modernen Handel.
Syndigos Akquisition von 1WorldSync erweiterte das Netzwerk des Unternehmens auf einen Schlag auf über 3.500 Einzelhändler weltweit und festigte die Dominanz in der globalen GS1-Datenstandards-Infrastruktur. Dies erzeugt einen starken Lock-in-Effekt und zwingt internationale Markenhersteller faktisch dazu, Plattformen zu nutzen, die bereits über vorgefertigte, gepflegte API-Konnektoren in die gewünschten asiatischen, europäischen oder amerikanischen Zielmärkte verfügen.
Parallel dazu forciert Akeneo seine physische Präsenz im APAC-Raum, insbesondere durch strategische Hubs in Singapur und Australien, um der rasant wachsenden digitalen Reife asiatischer E-Commerce-Anbieter gerecht zu werden und die Time-to-Market für dortige Händler zu reduzieren. Die technische Herausforderung der Internationalisierung liegt in der Beherrschung hochkomplexer Datenmodelle, die Hunderte von Lokalisierungen, mehrstufige Übersetzungsworkflows (zunehmend durch KI gestützt) und marktspezifische Taxonomien fehlerfrei und in hoher Geschwindigkeit verwalten müssen. Ein System, das nicht mehrsprachig und währungsübergreifend operiert, ist für globale Unternehmen im Jahr 2026 ungeeignet.
Eine der stärksten Triebfedern für die internationale Expansion und die technische Evolution von PIM-Systemen im Jahr 2026 ist die Gesetzgebung der Europäischen Union zum Digital Product Passport (DPP). Selbst multinationale Unternehmen mit Hauptsitz in Nordamerika oder Asien müssen sich diesen strengen europäischen Regularien unterwerfen, sofern sie ihre Produkte im europäischen Binnenmarkt vertreiben wollen. Diese extraterritoriale Wirkung des EU-Rechts zwingt globale PIM-Anbieter, ihre Architekturen umzubauen.
Der DPP erfordert ab dem Jahr 2026 für erste definierte Produktkategorien (beginnend mit Batterien, gefolgt von Textilien und Elektronik im Jahr 2027 sowie Möbeln und Baumaterialien bis 2028) eine vollständige, unveränderliche und überprüfbare digitale Akte für jedes einzelne physische Produkt. Diese Akte muss verifizierte Daten über die Materialzusammensetzung, den kumulierten CO2-Fußabdruck pro Einheit, die Erneuerbarkeit, das Vorhandensein von SVHC-Substanzen (Substances of Very High Concern) und detaillierte Reparaturanleitungen enthalten. Zugänglich gemacht werden diese Daten über eindeutige Produktkennungen, typischerweise GS1 Digital Links, RFIDs oder QR-Codes.
Analysten von KPMG stellten in einer Studie zur DPP-Bereitschaft im Jahr 2026 fest, dass selbst 81 Prozent der europäischen Unternehmen nicht über die strukturierten Lebenszyklusdaten verfügen, die der DPP gesetzlich verlangt. Traditionelle PIM-Systeme, die in der Vergangenheit primär durch Marketingabteilungen als „polierte Tabellenkalkulationen“ für Werbetexte und Bilder genutzt wurden, brechen unter diesen regulatorischen Datenanforderungen zusammen. Wo früher ein einfaches Textfeld „Baumwollmischung“ reichte, wird heute eine vollständige, mehrstufige „Bill of Materials“ verlangt.
Führende PIM-Anbieter haben diese Bedrohung für ihre Kunden erkannt und positionieren sich strategisch neu als unverzichtbare Compliance-Plattformen. Stibo Systems beispielsweise integriert detaillierte Carbon-Footprint-Berechnungen und revisionssichere Audit-Trails direkt in seine Product Experience Data Cloud, um Scope-3-Emissionen über die Lieferkette hinweg abzubilden. Salsify und Akeneo erweitern ihre zugrundeliegenden Datenmodelle, um ESG-Metriken (Environmental, Social, Governance) und erweiterte zirkuläre Lebenszyklusdaten dynamisch abzubilden. Für die Anbieter bietet der DPP eine große kommerzielle Chance, da Unternehmen weltweit gezwungen sind, ihre Legacy-Systeme durch moderne, compliance-fähige Cloud-PIMs zu ersetzen.
Die horizontale Integration – also die strategische Expansion von PIM-Anbietern aus ihren traditionellen Kernmärkten in völlig neue, teils hochgradig spezialisierte Branchen – ist eine wichtige Marktentwicklung im Jahr 2026. Diese Entwicklung wird durch den fließenden, technologischen Übergang zwischen reinem Product Information Management (PIM) und unternehmensweitem Master Data Management (MDM) vorangetrieben.
Ursprünglich waren einige PIM-Systeme und deren Datenmodelle stark auf den Einzelhandel (Retail) und schnelllebige Konsumgüter (FMCG) zugeschnitten, da in diesen Sektoren die Schlagzahl der Produktaktualisierungen, der Variantenreichtum und der Bedarf an emotionalem Marketing-Content traditionell am höchsten waren. Mit der zunehmenden Digitalisierung komplexer B2B-Märkte – vom schweren Maschinenbau über die Chemieindustrie bis hin zu Medizintechnik und B2B-Lebensmittelvertrieb – mussten PIM-Architekturen und Datenmodelle jedoch weitaus flexibler und tiefgehender werden.
Das zentrale Problem der branchenübergreifenden Skalierung sind die unterschiedlichen Anforderungen an Datenmodell und Performance. Während in der Modebranche (Apparel) das Management von Varianten (Farbe, Größe, Passform) und visuell ansprechenden Assets (hochauflösende Bilder, 360-Grad-Videos) absolut im Vordergrund steht , erfordert die Elektronik- oder Baustoffindustrie hochkomplexe technische Attribute, Zertifikatsverwaltungen für Industrienormen, tief verschachtelte Kompatibilitätsmatrizen und mehrstufige Stücklisten (Bill of Materials).
Der deutsche Anbieter Viamedici hat diese horizontale Ausdehnung in hochtechnische B2B-Sektoren perfektioniert, indem er tiefgreifende PIM-Funktionalitäten direkt mit Configure, Price, Quote (CPQ)-Engines kombiniert. In der Pharmaindustrie garantiert Viamedici Serialisierung und regulatorische Compliance, während es im Maschinen- und Werkzeugbau technische Stammdaten und Lieferantennetzwerke hochpräzise strukturiert. Ein Softwaresystem, das sowohl Consumer-Güter für einen B2C-Webshop als auch extrem komplexe Industriegüter für Ingenieursportale modellieren kann, erfordert extrem anpassungsfähige und performante relationale Datenbankstrukturen.
Die großen Enterprise-Anbieter Stibo Systems, Informatica und Reltio lösen die technologische Herausforderung der horizontalen Integration durch ihren historischen Ursprung im Master Data Management. Ein ausgereiftes Multi-Domain-MDM geht weit über das reine Produktdatenmanagement hinaus und verbindet Produktdaten (Product Domain) logisch und in Echtzeit mit Kundendaten (Customer Domain), Lieferanteninformationen (Supplier Domain), Standortdaten (Location Domain) und physischen oder digitalen Unternehmenswerten (Assets).
Dieser holistische Ansatz erlaubt es diesen Anbietern, nahezu jeden horizontalen Markt branchenübergreifend zu bedienen, da die Software die Realität des gesamten Unternehmens abbilden kann. In der Gesundheitsbranche (Healthcare) ermöglicht ein solches MDM beispielsweise die komplexe Verknüpfung von medizinischen Geräten und Medikamenten (Produkt) mit Krankenhäusern (Standort), Lieferanten und behandelnden Ärzten (Kunde). Im Automobilsektor verbindet es Millionen von Ersatzteilen automatisch mit spezifischen Fahrzeugmodellen, lizenzierten Händlernetzwerken und Endkonsumenten.
Die Übernahme von Reltio durch SAP illustriert die Überlegenheit dieses Ansatzes. Reltio nutzt eine moderne, objektorientierte, graphenbasierte Big-Data-Architektur, um komplexe Beziehungen (One-to-One, One-to-Many, Many-to-Many) in Echtzeit zu modellieren. Im Gegensatz zu klassischen relationalen Datenbanken, die in starren Tabellen und Fremdschlüsseln (Foreign Keys) denken, ist die Graphentechnologie inhärent Branchen agnostisch. Dies ermöglicht es SAP, das Reltio gestützte MDM/PIM-System nahtlos in jede beliebige ERP-Branche zu integrieren und zu verkaufen, da das zugrundeliegende Datenmodell nicht durch starre Relationen beschränkt ist.
Während die horizontale Integration die Breite des Marktes über Industriegrenzen hinweg erschließt, zielt die vertikale Integration strategisch darauf ab, die gesamte technologische Wertschöpfungskette innerhalb einer spezifischen Branche oder eines geschlossenen Unternehmensprozesses zu dominieren. PIM-Anbieter erweitern ihr Portfolio durch strategische Zukäufe angrenzender Technologien oder werden selbst als Puzzlestück Teil von ganzheitlichen Softwareanbietern, um geschlossene „Concept-to-Commerce“-Ökosysteme zu erschaffen. Im Jahr 2025 und 2026 wurden in diesem Bereich transformative M&A-Transaktionen (Mergers & Acquisitions) vollzogen, die den Markt verändert haben.
Das industrieweit prägnanteste Paradebeispiel für gelungene vertikale Integration ist die im Februar 2025 verkündete Akquisition des renommierten PIM- und PXM-Spezialisten Contentserv durch Centric Software, einer hochprofitablen Tochtergesellschaft des französischen 3D- und Engineering-Software-Konzerns Dassault Systèmes. Centric Software war vor dieser Übernahme bereits der globale Marktführer im Bereich Product Lifecycle Management (PLM) für Mode, Schuhe, Luxusgüter, Outdoor und Private Label.
Vor der Akquisition existierte in Handelsunternehmen weltweit ein eklatanter systemischer und prozessualer Bruch: Entwickler, Produktmanager und Designer nutzten hochentwickelte PLM-Systeme, um neue Produkte von der ersten Konzeptionsskizze, über die Prototypenphase, das Sourcing der Rohmaterialien bis hin zur Produktionsreife zu entwickeln. Sobald das Produkt jedoch physisch oder konzeptionell finalisiert war, mussten die technischen Daten oft mühsam, zeitverzögert und fehleranfällig in isolierte PIM-Systeme überführt werden. Dort wurden sie erst um emotionale Marketingtexte und Medien (DAM) angereichert und schließlich an E-Commerce-Plattformen syndiziert.
Durch die Eingliederung von Contentserv schließt Centric Software diese Informationslücke und eliminiert den Medienbruch. Das kombinierte Portfolio bietet den Kunden nun eine lückenlose vertikale End-to-End-Lösung aus einer Hand:
Centric PLM: Steuert die Ideation, die Materialbeschaffung, das Design und die Herstellungsprozesse.
Centric Planning & Pricing: Nutzt KI für die Sortimentsplanung, Bestandsallokation und dynamische Margenoptimierung.
Centric Visual Boards: Ermöglicht die visuelle, datengestützte Sortimentsgestaltung für Einkäufer.
Centric PXM (ehemals Contentserv): Übernimmt die nativen PLM-Daten zur direkten Marketing-Anreicherung (PIM), Medienverwaltung (DAM), Content-Syndizierung an über 1.000 globale Vertriebskanäle und Digital Shelf Analytics (DSA) zur Performance-Überwachung direkt am digitalen Point of Sale.
Diese vertikale Softwarelösung reduziert redundante Dateneingaben auf ein Minimum, verhindert die Entstehung von Informations-Silos und verkürzt laut verifizierten Unternehmensangaben die „Time-to-Market“ um 30 Prozent, während die Geschwindigkeit der Katalogerstellung um bis zu 70 Prozent beschleunigt wird.
Ein weiteres hochgradig signifikantes Beispiel für erfolgreiche vertikale Integration ist die im Jahr 2026 vollzogene Übernahme von Reltio durch SAP. SAP dominiert mit seinen ERP-Lösungen (insbesondere S/4HANA) die transaktionalen Geschäftsprozesse der weltweit größten Konzerne. Die operative Herausforderung für SAP-Kunden bestand jedoch oft darin, dass die Kernstammdaten (Master Data) über diverse SAP- und Non-SAP-Systeme, Legacy-Datenbanken und zugekaufte Cloud-Applikationen fragmentiert waren.
Die Integration von Reltios Cloud-nativem MDM in die neu geschaffene „SAP Business Data Cloud“ integriert die Datenharmonisierung vertikal direkt in die Infrastruktur- und Kernapplikationsschicht des gesamten ERP-Ökosystems. Reltio dient in dieser Architektur als intelligente „Clearingstelle“ (Entity Resolution), die strukturierte und unstrukturierte Datenquellen auflöst, KI-gestützt bereinigt und zu einem verlässlichen, Domänen übergreifenden „Golden Record“ für Produkte, Kunden und Lieferanten fusioniert.
Der eigentliche strategische Imperativ hinter dieser vertikalen Integration ist jedoch die Vorbereitung auf das Zeitalter der Unternehmens-KI. SAP hat erkannt, dass fortschrittliche KI-Agenten (Agentic AI), wie der hauseigene SAP-Assistent „Joule“, nur dann sinnvolle und Prozess übergreifende Entscheidungen treffen können, wenn die zugrundeliegenden Daten fehlerfrei, de-dupliziert und im korrekten geschäftlichen Kontext verknüpft sind – sie müssen „AI-ready“ sein. Ohne eine derart robuste, vertikal integrierte MDM/PIM-Schicht als Fundament produzieren selbst die fortschrittlichsten Large Language Models in großen, komplexen ERP-Landschaften inkonsistente Ergebnisse oder sogenannte Halluzinationen.
Künstliche Intelligenz hat im Jahr 2026 die experimentelle Phase der Machbarkeitsstudien („Proof of Concept“) weit hinter sich gelassen und ist als Kerntechnologie für Automatisierung im Enterprise-Maßstab bereits in die PIM-Plattformen integriert. Der Einfluss von KI auf die PIM-Branche lässt sich konzeptionell in drei evolutionäre Stufen unterteilen: Generative KI für die Inhaltserstellung, maschinelles Lernen für Datenqualität und Onboarding sowie die aufkommende Disruption durch vollautonome Agentic AI.
Der historisch erste und offensichtlichste Einsatzbereich von KI liegt in der Nutzung von Large Language Models (LLMs) zur automatisierten Generierung von produktbeschreibenden Texten. Systeme wie Akeneo, Salsify und Informatica nutzen integrierte generative KI, um aus trockenen, rohen technischen Spezifikationen (wie Material, Dimensionen, Leistungswerte) zielgruppen- und kanalspezifische, SEO-optimierte Marketingtexte zu verfassen.
Die wahre Intelligenz der Softwareanbieter liegt im Jahr 2026 jedoch nicht mehr nur im einfachen Schreiben eines generischen Textes, sondern in der präzisen kontextuellen Adaption: Die KI erstellt aus einem einzigen zentralen Produktdatensatz automatisch komprimierte, schlagwortartige Bullet-Points für Amazon, emotional ansprechende Langtexte für den eigenen Direct-to-Consumer (D2C) Webshop und strikt formatierte, tabellarische technische Datenblätter für B2B-Distributoren. Gleichzeitig revolutioniert generative KI die Lokalisierung. War die Übersetzung von Millionen von Produktattributen in Dutzende Sprachen früher ein hochgradig manueller, fehleranfälliger Prozess, der Monate in Anspruch nahm und immense Agenturkosten verursachte, erfolgt dies heute im Rahmen global ausgerichteter PIM-Systeme in Echtzeit, kontinuierlich und marktspezifisch.
Abseits der generativen Text- und Bildkreation wird KI zunehmend in Datenstrukturen und Workflows eingebettet. Ein zentrales, chronisches Problem von Handels- und Industrieunternehmen ist das sogenannte Lieferanten-Onboarding. Produktdaten (Rohdaten) werden von tausenden Zulieferern oft in völlig chaotischen Formaten – von unstrukturierten Excel-Tabellen über kryptische PDFs bis hin zu rudimentären XML-Feeds – angeliefert.
Smarte, KI-gestützte Onboarding-Module extrahieren im Jahr 2026 vollautomatisch Daten aus diesen unstrukturierten Quellen, erkennen fehlerhafte Einträge und führen ein automatisiertes Mapping (Zuordnung) der Fremdattribute auf die interne PIM-Taxonomie des Unternehmens durch. Anbieter wie Informatica Product 360 und Stibo Systems nutzen maschinelles Lernen, um historische Datenmuster zu erlernen, Anomalien in Echtzeit während des Datenimports zu erkennen (Predictive Data Quality) und Lücken in den Produktkatalogen autonom zu identifizieren, bevor diese live gehen. Dies reduziert den manuellen Bereinigungsaufwand der Data Stewards, eliminiert menschliche Fehlerquellen und beschleunigt die Time-to-Market signifikant.
Die weitreichendste Veränderung im Jahr 2026 ist der fließende Übergang zu „Agentic AI“ (agentenbasierte KI). Während generative KI Werkzeuge bereitstellt, die ein menschlicher Operator bedienen muss (Copilot-Modell), agieren KI-Agenten autonom auf Basis grob definierter Zielvorgaben im Hintergrund.
Der französische Anbieter Akeneo prägt in diesem Kontext maßgeblich den Begriff des „Agentic Commerce“. In seinem wegweisenden „Spring Release 2026“ kündigte Akeneo an, das klassische PIM von einem statischen „System of Record“ in eine dynamisch lernende „Adaptive Product Cloud“ umzuwandeln. Durch Funktionen wie das sogenannte „Responsive Catalog Modeling“ analysiert das PIM-System kontinuierlich externe Marktsignale in Echtzeit – beispielsweise spezifische Ablehnungsgründe (Rejects) von Amazon-Marktplätzen, veränderte Suchmuster von Suchmaschinen oder Feedback von modernen KI-Discovery-Engines (im Rahmen der Generative Engine Optimization – GEO). Die KI passt die Produktdatenmodelle, Texte und Attribute daraufhin autonom an diese externen Feedbacks an, um die Sichtbarkeit und die Konversionsraten der Produkte zu maximieren, ohne dass ein menschlicher E-Commerce-Manager manuell eingreifen muss.
Zusätzlich bereiten Anbieter wie Akeneo in strategischer Partnerschaft mit Payment-Providern wie Stripe ihre PIM-Infrastrukturen darauf vor, Produkte direkt durch vollautonome KI-Kaufagenten (die im Auftrag von Endkonsumenten das Internet nach den besten Produkten durchsuchen) auslesbar und transaktionsfähig zu machen. Auch Salsify hat mit der Markteinführung der „Salsify Intelligence Suite“ in diesen Automatisierungsbereich investiert, wodurch Kunden allein im Jahr 2025 die Abwicklung von 768 Millionen Workflow-Aufgaben an KI-gestützte Automatisierungsroutinen delegierten.
Die Konsequenz dieser technologischen Entwicklung ist weitreichend für die gesamte Branche: Produktdatenqualität wird nicht länger als rein statische IT-Aufgabe verstanden, sondern ist direkt und messbar an prädiktive Analysen, Umsatzoptimierung und den „Customer Lifetime Value“ (CLV) gekoppelt. Fehlende Datenpunkte oder mangelhafte Taxonomien führen in einer von KI-Agenten gesteuerten Suche schnell zur Unsichtbarkeit eines Produkts – und damit zum direkten Umsatzverlust.
Die Daten-Anforderungen durch globale Skalierung, neue Regulierungen wie den DPP und die asynchronen Rechenanforderungen der Künstlichen Intelligenz forcieren parallel einen Umbau der Softwarearchitekturen und der kommerziellen Geschäftsmodelle der PIM-Anbieter.
Bis in die frühen 2020er Jahre dominierten monolithische PIM-Architekturen (Legacy-Systeme), die versuchten, alle wichtigen Funktionalitäten in einer einzigen, massiven Software-Suite zu verankern. Im Jahr 2026 hat sich die sogenannte „Composable Architecture“, basierend auf den MACH-Prinzipien (Microservices, API-first, Cloud-native, Headless), als absoluter globaler Standard für Enterprise-Systeme etabliert.
Ein konsequentes API-First-Design ermöglicht es Unternehmen, ihr PIM-System nicht als geschlossenes Silo, sondern als flexiblen Daten-Hub zu nutzen, der sich modular mit Best-of-Breed-Lösungen verknüpfen lässt – sei es eine externe KI für Bilderkennung, ein separates Translation-Memory-System für Übersetzungen oder eine komplexe, maßgeschneiderte E-Commerce-Frontend-Lösung. Cloud-native Implementierungen garantieren dabei die notwendige Rechenelastizität, um Kataloge mit Millionen von SKUs, Varianten und hochauflösenden Assets in Echtzeit zu verarbeiten und globale Latenzen bei der Syndizierung in asiatische oder amerikanische Märkte zu eliminieren. Diese Modularität schützt Unternehmen zudem vor dem gefürchteten „Vendor Lock-in“, da einzelne Komponenten ausgetauscht werden können, ohne die gesamte Infrastruktur zu gefährden.
Begleitet wird dieser technologische Wandel von strategischen Anpassungen in den Lizenz- und Geschäftsmodellen der Anbieter. Das österreichische Unternehmen Pimcore liefert hierfür im Jahr 2025/2026 ein prägnantes und branchenweit beachtetes Fallbeispiel. Historisch basierte der immense globale Erfolg und die Durchdringung von Pimcore auf seiner weit verbreiteten, quelloffenen Community Edition, die unter der bekannten, aber „viralen“ GPLv3-Lizenz kostenfrei bereitgestellt wurde.
Da die Open-Source-Lizenz GPLv3 jedoch zwingend vorschreibt, dass jegliche Software, die GPL-Code verwendet, integriert oder modifiziert, ebenfalls unter denselben Open-Source-Bedingungen öffentlich offengelegt werden muss (Copyleft-Prinzip), stellte dies für große Konzerne (Corporate Environments) ein zunehmend inakzeptables Compliance-, IP- und Sicherheitsrisiko dar. Interne Rechtsabteilungen blockierten in der Praxis vermehrt den Einsatz von Pimcore, da proprietäre Unternehmenslogiken im E-Commerce potenziell offengelegt werden mussten.
Als strategische Reaktion auf diese Enterprise-Bedenken vollzog Pimcore mit dem Plattform-Release 2025.1 die historische Abkehr von der GPLv3 hin zur proprietären, kontrollierten „Pimcore Open Core License“ (POCL). Dieser mutige Schritt illustriert eindrucksvoll die kommerzielle Reifung des gesamten PIM-Marktes: Anbieter opfern radikale Open-Source-Philosophien zugunsten von Enterprise-Kompatibilität, Risikominimierung (insbesondere auch aufgrund viel strengerer Cybersecurity-Regularien wie der NIS2-Richtlinie in Europa) und der klaren juristischen Abgrenzung zwischen kostenfreien Basis-Diensten und monetarisierbaren Enterprise-Funktionen in SaaS/PaaS-Modellen.
Die vorliegende Studie zur Entwicklung der weltweit größten PIM-Anbieter im Jahr 2026 offenbart einen Softwaremarkt, der sich in einer Phase tiefgreifender und disruptiver Transformation befindet. Product Information Management ist nicht länger ein isoliertes, oft vernachlässigtes IT-Tool zur manuellen Katalogpflege, sondern die zentrale, geschäftskritische technologische Voraussetzung für den globalen digitalen Handel, für behördliche Compliance und für den effektiven Einsatz von Künstlicher Intelligenz auf Konzernebene.
Aus der qualitativen und quantitativen Analyse der Marktakteure leiten sich drei zentrale, marktbestimmende Schlussfolgerungen ab:
Marktkonsolidierung durch M&A und die Bildung vertikaler Ökosysteme: Die Zeit der fragmentierten, isolierten Best-of-Breed-Insellösungen nähert sich im oberen Enterprise-Segment ihrem Ende. Die Übernahme von 1WorldSync durch Syndigo , die Akquisition von Reltio durch SAP und der Kauf von Contentserv durch Centric Software (Dassault Systèmes) demonstrieren, dass die Zukunft der Branche in integrierten, geschlossenen Datenkreisläufen liegt. Unternehmen suchen Plattformen, die den gesamten Lebenszyklus eines Produkts – von der CAD-Zeichnung im PLM über die kaufmännische Anlage im ERP bis hin zur Content-Syndizierung (PXM) am digitalen Regal – ohne jedwede Reibungsverluste und Datensilos abbilden können.
Regulatorische Compliance als Innovationstreiber: Globale regulatorische Rahmenbedingungen, allen voran der Digital Product Passport (DPP) der Europäischen Union, erzwingen im Jahr 2026 einen radikalen Umbau der historisch gewachsenen Produktdaten-Architekturen. PIM-Anbieter, die nicht technologisch in der Lage sind, komplexe relationale Lebenszyklusdaten, Lieferkettentransparenz und Scope-3-Nachhaltigkeitskennzahlen revisionssicher abzubilden, werden Marktanteile verlieren. Die technologische Fähigkeit zur internationalen Expansion hängt im Jahr 2026 primär von der Abdeckung dieser Compliance-Vorgaben ab.
Die Herrschaft der Agentic AI erfordert makellose, strukturierte Daten: Der vielleicht wichtigste und nachhaltigste Paradigmenwechsel der Dekade ist die branchenweite Erkenntnis, dass Unternehmens-KI (Enterprise AI) immer nur so gut sein kann wie das Datenfundament, auf dem sie trainiert und ausgeführt wird. Die Evolution von generativer KI (als reines Hilfsmittel zur Texterstellung) hin zu Agentic AI (die vollautonome Prozesssteuerung und Katalogoptimierung im Hintergrund) verlangt harmonisierte, fehlerfreie „Golden Records“. MDM- und PIM-Systeme sind die unverzichtbaren „Wächter“ dieser essenziellen Datenqualität. Anbieter, die KI-Workflows nativ in ihre Cloud-Infrastruktur integrieren und externe Marktsignale autonom in die Katalogstruktur zurückspiegeln können (wie Akeneos Responsive Catalog Modeling oder die automatisierte Salsify Intelligence Suite) , werden langfristig die höchste Wertschöpfung für ihre Kunden erzielen und den Markt dominieren.
Zusammenfassend lässt sich festhalten, dass die PIM-Branche im Jahr 2026 das Epizentrum der digitalen Unternehmensstrategie erreicht hat. Für Hersteller, Großhändler und Einzelhändler weltweit ist die Wahl des richtigen PIM/MDM-Anbieters zu einer fundamentalen Entscheidung geworden, die nicht nur über die operative Effizienz der Marketingabteilungen, sondern direkt über die langfristige Überlebensfähigkeit, die rechtliche Compliance und die Profitabilität in einem KI-dominierten globalen Marktumfeld entscheidet.
News & Blog
Wie bereiten Sie Ihr PIM auf den Digitalen Produktpass vor? Erfahren Sie, wie Sie mit sauberer Daten-Governance und GS1-Standards die EU-Vorgaben meistern.
Das Ende der Überkomplexität: Wir haben in der IT- und Software-Branche ein grundlegendes Problem: Wir sprechen oft nicht mehr die Sprache unserer Kunden.
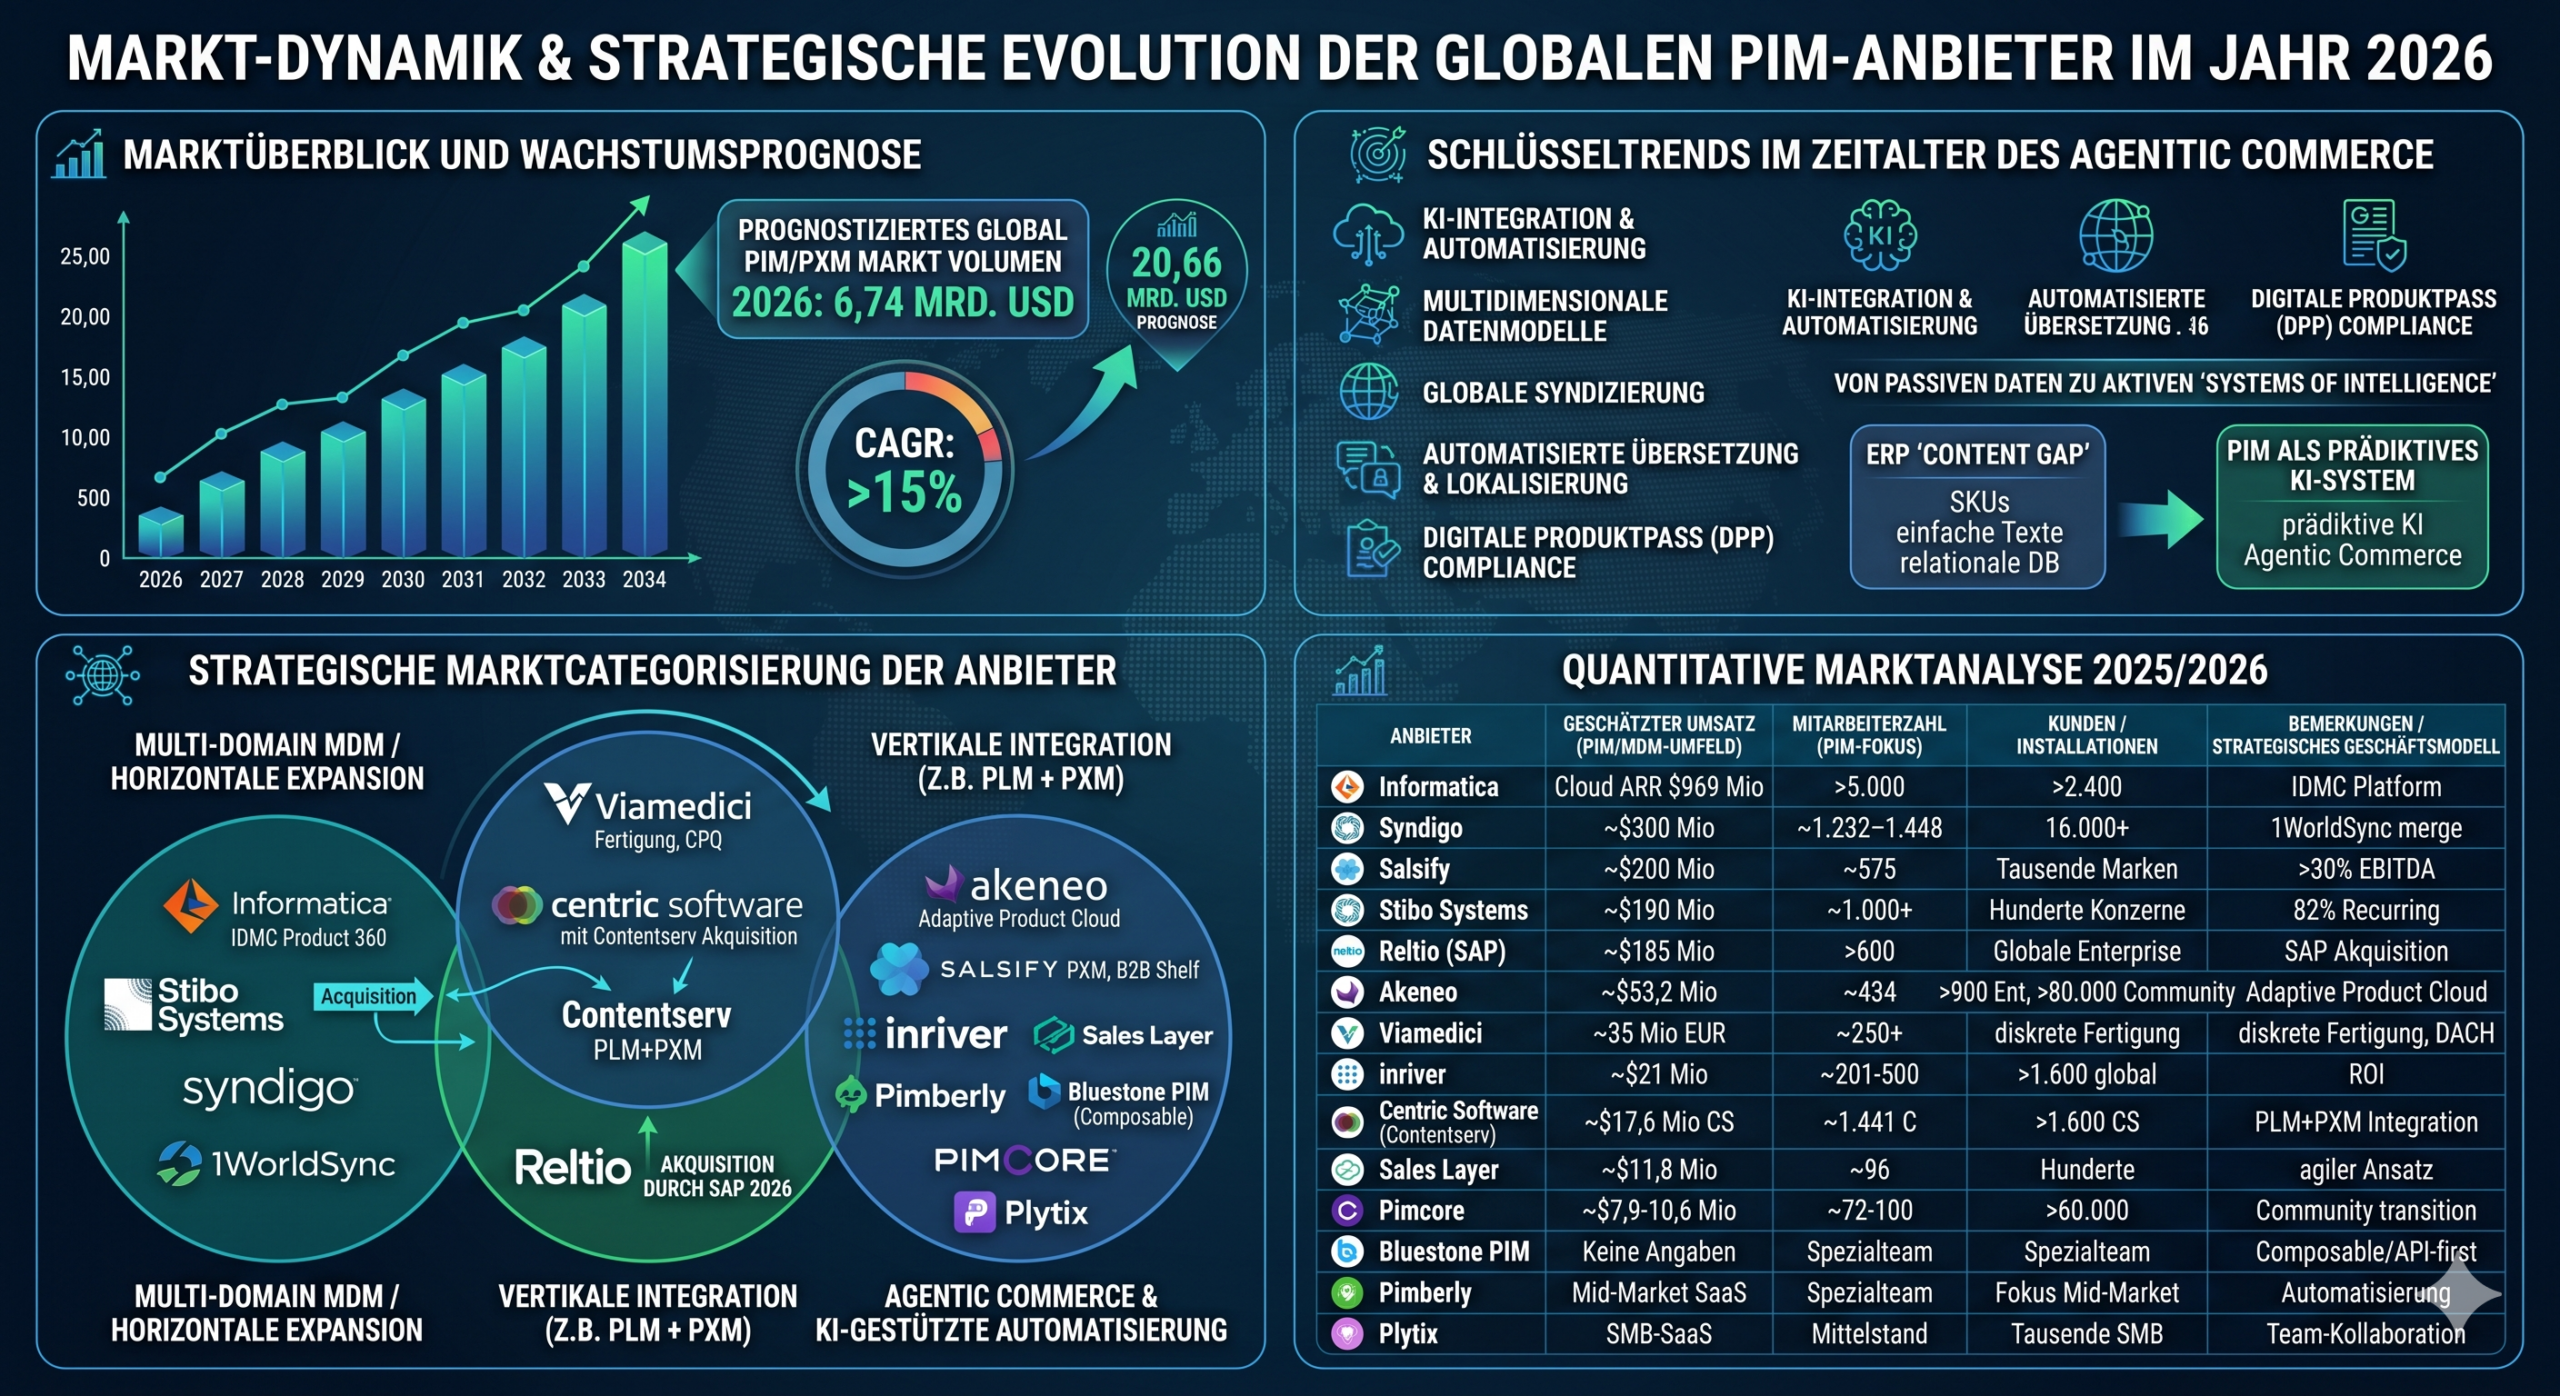
PIM hat sich in den letzten Jahren von einer administrativen Notwendigkeit zu einer der geschäftskritischsten strategischen Disziplinen der digitalen Wirtschaft entwickelt.